El precio medio del café en el lineal cae en 4 de 6 mercados europeos de junio a septiembre
TL;DR
El precio medio baja en cuatro de los seis mercados y la marca blanca mantiene su ventaja de precio en todos salvo Países Bajos. Las marcas de fabricante dominan el lineal en surtido, pero recortan su presión promocional. Hemos comparado 22 marcas de café (5 de fabricante y 17 de distribuidor) en Bélgica, España, Francia, Italia, Países Bajos y Reino Unido entre junio y septiembre de 2026.
El café atraviesa uno de sus periodos más volátiles. Según el último informe sobre el mercado del café publicado por la Organización Internacional del Café (OIC), tras superar los 3 dólares por libra a finales de 2025, su precio de referencia ha encadenado caídas y repuntes durante 2026. En agosto cotizaba un 11,5% más barato que un año antes, pero lejos de estabilizarse.
Esa volatilidad llega al lineal con retraso y de forma desigual según el país, el retailer y la marca. Y llega a un consumidor que lleva años recurriendo a las marcas blancas para aliviar la presión del coste de la vida en sus hogares. Según el último análisis de Circana sobre el mercado europeo de bienes de consumo de alta rotación, la cuota de mercado de la marca de distribuidor ha alcanzado por primera vez el 50% en Francia, Alemania, Italia, Países Bajos, España y el Reino Unido.
En una categoría tan cotidiana y tan sensible al precio como el café, el lineal, físico y digital, se convierte en un punto de desencuentro entre las grandes marcas de fabricante y las marcas blancas propias de los retailers. ¿Quién marca el precio? ¿Quién ocupa más espacio? ¿Quién recurre más a la promoción?
En flipflow hemos comparado a Illy, Lavazza, L’Or, Nescafé y Starbucks con 17 marcas blancas de los principales retailers de seis mercados europeos, junio y septiembre de 2026. El resultado: un lineal donde la misma marca puede tener el precio medio más bajo en un país y el más alto en otro, y donde, en algún mercado, la marca blanca ya cuesta más que la de fabricante.
Qué analiza nuestro estudio sobre el café en Europa
El informe compara 5 marcas de fabricante (Illy, Lavazza, L’Or, Nescafé y Starbucks) con 17 gamas de marca de distribuidor de los principales retailers de cada país: Hacendado, Dia o Carrefour en España; Tesco o Sainsbury’s en Reino Unido; Conad y Esselunga en Italia; Delhaize y Boni en Bélgica; o Perla Rossa y Perla Superiore, de Albert Heijn, en Países Bajos, entre otras.
El análisis observa el lineal desde cuatro dimensiones:
- Precio medio: por país, por marca y comparando fabricante frente a distribuidor.
- Profundidad de surtido: número de referencias listadas de cada marca.
- Presión promocional: porcentaje de referencias que están en promoción.
- Mix de formatos: cápsulas, molido, grano, soluble y RTD (ready to drink), con su precio normalizado por unidad.
Precio medio: Países Bajos se dispara mientras el resto se abarata
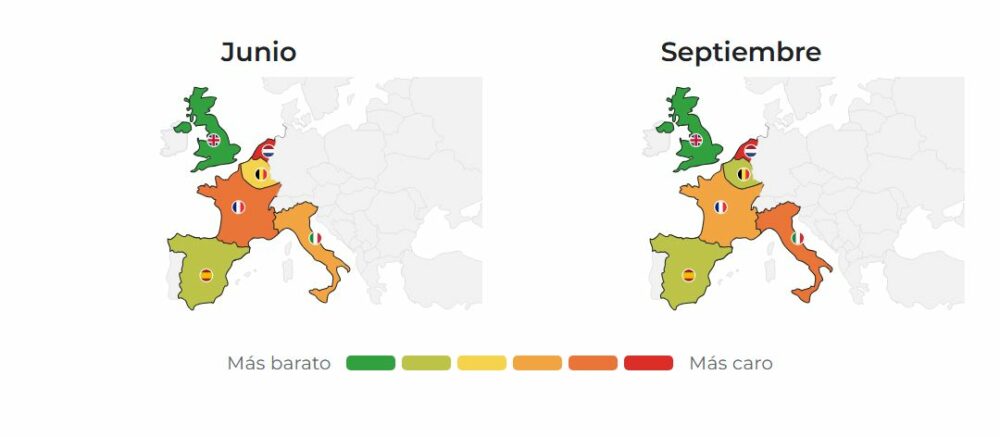
El precio medio del café baja en cuatro de los seis mercados de junio a septiembre. Los descensos más fuertes se dan en Bélgica (de 7,51 € a 5,60 €, un 25,4% menos) y España (de 7,26 € a 5,60 €, un 22,9% menos), seguidos de Reino Unido (–13,0%) y Francia (–7,7%).
Las excepciones son Italia, que sube un 8,6% hasta 8,25 €, y sobre todo Países Bajos, el mercado más caro en los dos cortes, que pasa de 9,76 € a 13,70 € (+40,4%). En el extremo contrario, Reino Unido es el mercado más económico en ambos meses (6,15 € en junio y 5,35 € en septiembre).
Lavazza registra el precio medio más alto y Starbucks el más bajo, excepto en Países Bajos
Entre las marcas de fabricante, Lavazza tiene el precio medio más alto en cinco de los seis países, con picos de 15,45 € en Francia y 16,84 € en Italia en septiembre. La excepción es Países Bajos, donde L’Or llega a 22,39 € y explica buena parte de por qué ese mercado es el más alto del estudio.
En el otro extremo, Starbucks tiene el precio medio más bajo en esos mismos cinco mercados, con un mínimo de 3,42 € en Reino Unido. Pero en Países Bajos rompe el patrón y se sitúa en la franja más alta (13,36 €).
Para una marca, esto confirma que no existe un precio europeo. La misma enseña puede ser la opción más barata en un país y una de las más caras en otro, en función del surtido y los formatos que lista cada retailer, como le ocurre a Starbucks en Países Bajos. Por eso, una política de precios europea uniforme no responde a la realidad del lineal.
La brecha con la marca blanca: ventaja en todos los mercados salvo Países Bajos
Comparar el precio medio de ambos tipos de marca permite medir cuánto paga de más el comprador por elegir una marca de fabricante en cada país.
España es el mercado con la mayor brecha: en septiembre, la marca de fabricante cuesta de media 8,07 € frente a 3,53 € de la de distribuidor, un 128% más. Le sigue de cerca Bélgica, donde el fabricante duplica en precio al distribuidor. En estos dos mercados están también las marcas blancas más económicas de septiembre: Auchan en España (1,38 €) y Boni en Bélgica (2,02 €).
Francia es donde la marca blanca pierde más terreno. Las subidas de Auchan (+11,0%) y Carrefour (+10,8%) reducen la brecha de 3,46 € en junio a 2,85 € en septiembre: la marca de fabricante pasa de costar un 69% más a un 51% más.
Países Bajos es la gran excepción: allí la marca de distribuidor es más cara que la de fabricante, con una brecha negativa de entre el 24% y el 27% (16,57 € frente a 12,55 € en septiembre). Las gamas propias de Albert Heijn, con Perla Rossa a 21,34 € (dato de un único punto de venta), se posicionan más cerca del café premium que de la alternativa de precio.
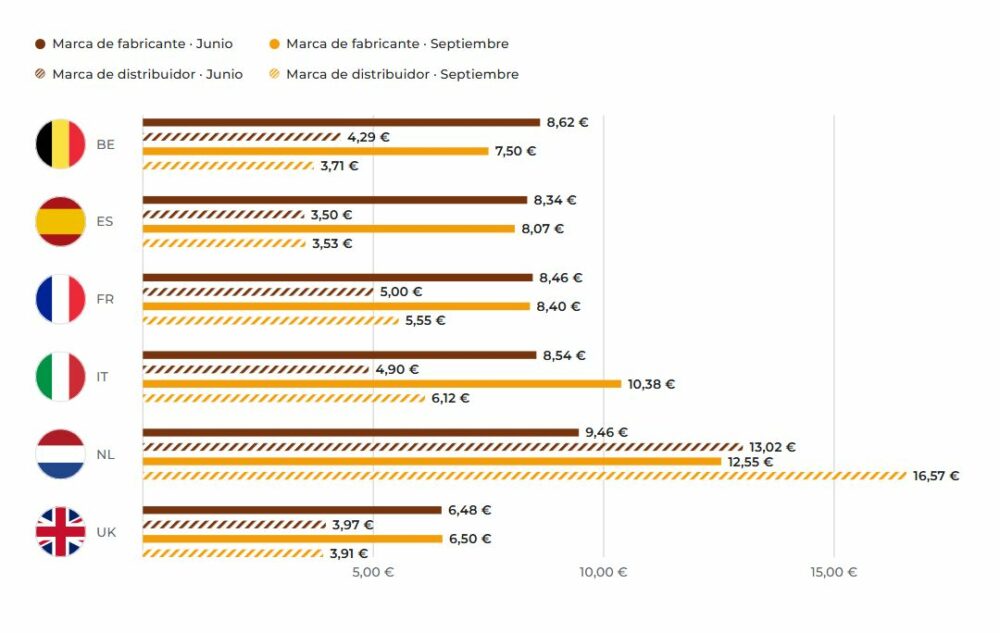
Para los equipos de pricing, la conclusión es clara: la brecha con la marca blanca se mueve más rápido de lo que parece. En Francia se ha estrechado 18 puntos en un solo trimestre por la subida de las gamas propias, sin que el fabricante haya tocado sus tarifas. Vigilar el precio del distribuidor es, por tanto, tan importante como vigilar el propio.
Y como esa brecha tampoco es igual en todos los mercados, el precio del café se decide país a país.
Surtido: el fabricante domina el lineal, pero se juega retailer a retailer
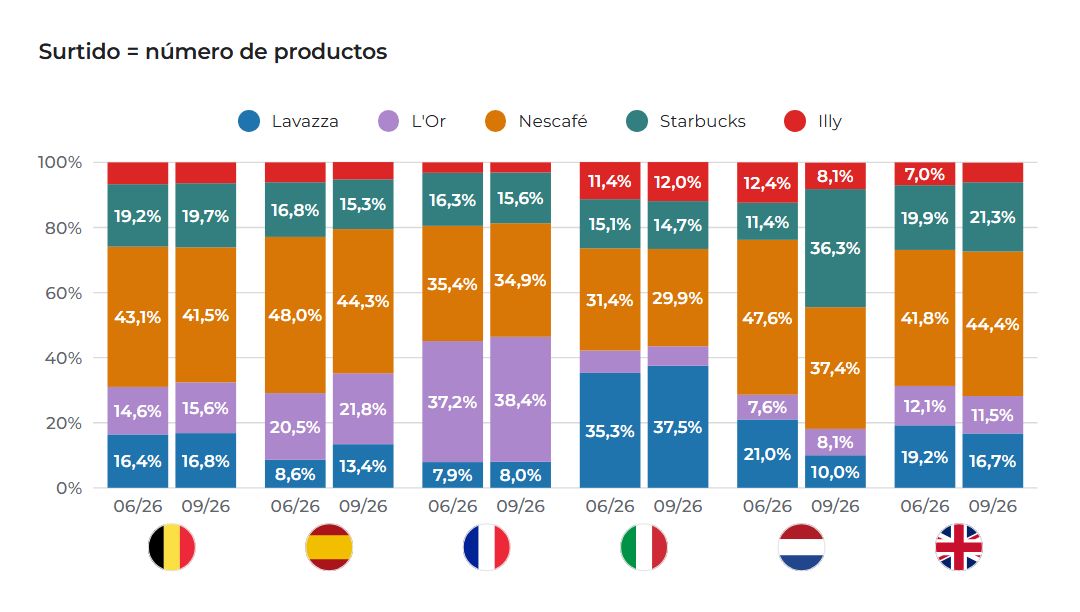
Las marcas de fabricante superan a las de distribuidor en número de referencias en los seis países y en ambos cortes. En el conjunto de mercados, su surtido pasa de 3.526 (en junio) a 4.552 (en septiembre) referencias, mientras que el de la marca de distribuidor se mantiene prácticamente plano (de 1.029 en junio a 1.039 en septiembre).
Ese crecimiento se concentra casi por completo en Francia, donde el surtido total (marca fabricante y marca distribuidor) se duplica de 1.007 (junio) a 2.119 (septiembre) referencias, y el fabricante llega a listar más de ocho veces más productos que el distribuidor (1.896 frente a 223). Por el lado contrario, Bélgica recorta su surtido total un 41%, de 1.150 a 676 referencias.
Nescafé lidera casi todos los lineales
Nescafé es la marca de fabricante con más surtido en cuatro de los seis países (Bélgica, España, Países Bajos y Reino Unido), algo coherente con un portfolio muy segmentado por formato y sabor. Las excepciones son Francia, donde manda L’Or (de 305 a 729 referencias), e Italia, donde Lavazza lidera en su mercado de origen (180 y 188 referencias). Illy mantiene el surtido más reducido en la mayoría de mercados, en línea con un posicionamiento más selectivo y premium.
Albert Heijn amplía; Delhaize, Esselunga y Ocado recortan
Por retailer, Albert Heijn protagoniza el mayor crecimiento: Starbucks pasa de 11 a 97 referencias entre junio y septiembre, y Nescafé de 34 a 82. En el resto domina la tendencia contraria: Delhaize, Esselunga y Ocado reducen su surtido en las cinco marcas de fabricante. En Delhaize, por ejemplo, Nescafé pasa de 107 a 58 referencias.
En definitiva, el surtido se gana y se pierde en cada retailer. Mientras Delhaize, Esselunga y Ocado recortan referencias de todas las marcas de fabricante, Albert Heijn las multiplica. Para una marca, perder la mitad de las referencias en un retailer clave reduce directamente las opciones de compra del consumidor, aunque el precio y la promoción se mantengan. Detectar estas salidas del lineal a tiempo permite reaccionar con el retailer antes de que se traduzcan en pérdida de ventas.
Además, más surtido no exige más promoción: Nescafé sostiene la cobertura más amplia del lineal con la presión promocional más baja de la categoría.
Presión promocional: el fabricante promociona menos (salvo en Bélgica)
A diferencia del surtido, la presión promocional baja de junio a septiembre en cuatro de las cinco marcas de fabricante a escala europea.
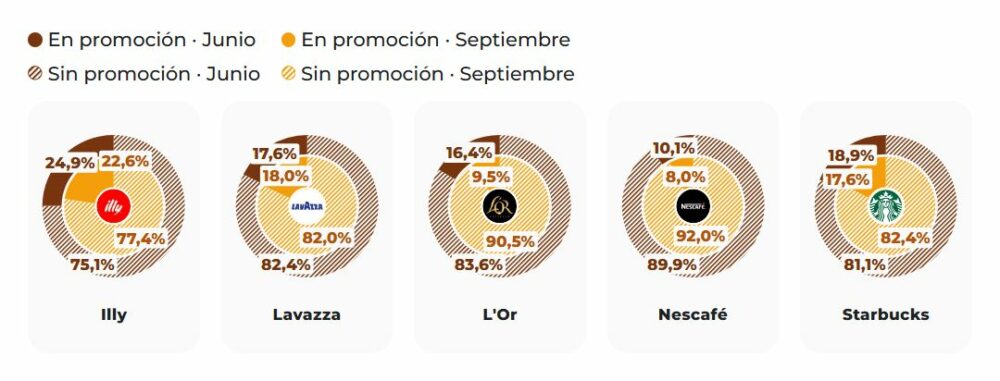
Illy, la más promocionada; Nescafé, la que menos
Illy es la marca con mayor presión promocional en ambos cortes: el 24,9% de sus referencias estaban en promoción en junio y el 22,6% en septiembre. Nescafé es sistemáticamente la menos promocionada (10,1% y 8,0%). El contraste es llamativo: la marca con más surtido es también la que menos recurre al descuento, lo que apunta a una estrategia basada en la disponibilidad más que en el precio.
L’Or es la que más reduce su actividad promocional (del 16,4% al 9,5%), mientras que Lavazza es la única que sube, aunque ligeramente (del 17,6% al 18,0%).
Países Bajos, el más volátil; Bélgica, a contracorriente
Países Bajos concentra la actividad promocional más alta y más volátil del informe. En junio, cuatro de las cinco marcas de fabricante tenían más del 44% de sus referencias en promoción. En septiembre la caída es drástica: Illy pasa del 45,8% al 0% y Lavazza del 46,3% al 15,6%. Francia, en cambio, es el mercado más contenido: ninguna marca supera el 15%.
Bélgica va a contracorriente. Todas las marcas de fabricante salvo Nescafé prácticamente duplican su presión promocional: Lavazza pasa del 17,3% al 43,9%, y Starbucks e Illy alcanzan el 29,7%. Coincide con el fuerte recorte de surtido en el país: menos referencias en el lineal, pero más presionadas por la promoción.
Conad, Auchan y Carrefour, las marcas blancas más promocionales
En la marca de distribuidor, Conad (Italia) mantiene la presión promocional más alta del estudio: el 65,9% de sus referencias estaba en promoción en septiembre. Le siguen Auchan en España (45,5%) y Carrefour en Francia (38,6%). En el lado opuesto, Hacendado baja del 39,6% al 6,2%, una oscilación que encaja mejor con campañas puntuales que con un cambio de estrategia.
Para el fabricante, la promoción del distribuidor importa tanto como la propia: una campaña agresiva de la marca blanca amplía de golpe la brecha de precio que percibe el comprador, aunque las tarifas del fabricante no se hayan movido.
Formatos: la cápsula manda, salvo en Reino Unido y Países Bajos
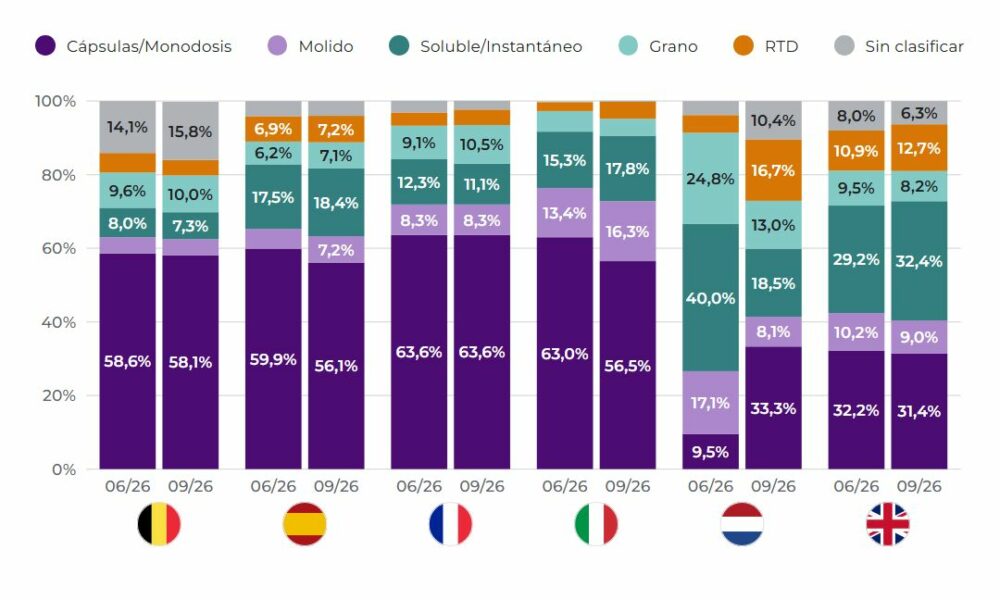
La cápsula es el formato dominante del lineal europeo. En septiembre es el primer formato del surtido de fabricante en cinco de los seis mercados, con cuotas de entre el 56% y el 64% en Bélgica, España, Francia e Italia. Francia es el país más volcado en la cápsula (63,6% en ambos cortes).
Las dos excepciones son Reino Unido, donde el soluble llega a superar a la cápsula en septiembre (32,4% frente a 31,4%) y el RTD (ready to drink) alcanza el 12,7%, y Países Bajos, el mercado más cambiante: la cápsula pasa de solo el 9,5% del surtido de fabricante en junio al 33,3% en septiembre, mientras el soluble cae del 40,0% al 18,5%.
Cada marca, su especialidad
- Nescafé domina el soluble (de 512 a 679 referencias) y es, junto a L’Or, la marca con más cápsulas (884 y 799 referencias en septiembre).
- L’Or apuesta de forma mayoritaria por la cápsula, alrededor del 70% de su surtido.
- Starbucks lidera el café listo para beber (de 136 a 215 referencias RTD), por delante de Nescafé.
- Lavazza es la más tradicional: su surtido de molido y grano (de 308 a 411 referencias) supera al de cápsulas.
- Illy mantiene un portfolio más corto y repartido entre cápsulas, molido y grano.
Al normalizar el precio por unidad, Illy marca el techo y Nescafé el suelo. La cápsula de Illy cuesta entre 0,48 y 0,50 €, frente a los 0,33-0,38 € de Nescafé, un precio coherente con la estrategia de cobertura amplia de esta última.
En resumen, el formato redefine la competencia. En Reino Unido y Países Bajos la batalla se libra también en soluble y RTD, no solo en cápsulas, y replicar el mix de un mercado en otro puede dejar a la marca fuera de lo que realmente compra el consumidor.
Conclusión: Nescafé, la marca con más presencia en el lineal europeo de café
De todas las marcas analizadas, Nescafé es la que ocupa más espacio en el lineal. Es la marca de fabricante con más surtido en cuatro de los seis países (Bélgica, España, Países Bajos y Reino Unido), lidera el soluble con 679 referencias y es la marca con más cápsulas, con 884 referencias en septiembre.
Su caso demuestra que la presencia no depende de la promoción: Nescafé es también la marca que menos recurre al descuento, con solo un 8,0% de sus referencias en promoción en septiembre. Su estrategia se basa en estar disponible en todos los formatos y en todos los mercados, no en competir por precio.
Aun así, su liderazgo no es absoluto. En Francia manda L’Or y en Italia, Lavazza, y en retailers como Delhaize su surtido se ha reducido casi a la mitad en un solo trimestre. En un lineal tan fragmentado y cambiante, incluso la marca con más presencia necesita saber en cada momento dónde gana y dónde pierde espacio frente a sus competidores y a la marca blanca.
—————————————————————————————————