¿Qué marca europea líder tiene más visibilidad en la categoría sérum?
TL;DR
La Roche-Posay es la marca con más visibilidad en el lineal digital de sérums: reúne el 53,5% de las apariciones de las cinco marcas en el Top 10 de las búsquedas. Esa visibilidad se concentra en Alemania, con el 62,6% de las apariciones, aunque allí el ratio de stock cae del 90,4% en mayo al 69,5% en julio. La visibilidad es mayoritariamente orgánica, pero la publicidad gana peso: Vichy pasa del 2,2% de cuota de pago en julio al 27,1% en septiembre, el doble que La Roche-Posay (13,6%). Además, La Roche-Posay es la marca con el precio medio más alto (36,07 € de media entre los seis mercados). En flipflow hemos analizado La Roche-Posay, Vichy, Eucerin, CeraVe y Bioderma en dos retailers de referencia de España, Francia, Alemania, Italia, Portugal y EE.UU. entre mayo y septiembre de 2026.
Por qué importa el lineal digital de sérums
El sérum se ha convertido en uno de los productos estrella del cuidado facial. Vitamina C, ácido hialurónico, retinol o activos despigmentantes: el consumidor ya no busca «una crema», sino un tratamiento concreto para una necesidad específica. Y esa búsqueda empieza, cada vez más, en la barra de un marketplace o de una farmacia online.
Según el informe Facial Serum Market de Straits Research, el mercado mundial de sérums faciales alcanzó los 7.220 millones de dólares en 2025 y podría llegar a los 13.800 millones en 2034, con una tasa de crecimiento anual compuesto del 7,46%. Europa lidera este mercado, con el 34,2% de la cuota mundial en 2025, y los sérums anti-aging son el tipo que más ingresos genera. El mismo estudio atribuye este crecimiento a un consumidor cada vez más informado sobre su rutina de cuidado facial y sobre sus activos.
En este escenario, el lineal digital de sérums es donde se decide qué producto entra en la cesta: el precio que ve el consumidor, si el producto está disponible y si la marca aparece en las primeras posiciones de la búsqueda.
¿Qué marcas se posicionan en la franja de precio medio más alta? ¿Dónde se rompe el stock? ¿Quién gana visibilidad de forma orgánica y quién la compra?
En flipflow hemos analizado a La Roche-Posay, Vichy, Eucerin, CeraVe y Bioderma en dos retailers de referencia de cada país, entre marketplaces, farmacias online y e-retailers especializados en dermocosmética, entre mayo y septiembre de 2026. El resultado: una categoría con una marca que lidera en casi todo, pero donde el liderazgo en precio, surtido y visibilidad cambia mucho de un mercado a otro.
Qué analiza nuestro estudio sobre el lineal digital de sérums
El informe sigue la evolución mensual de la categoría de sérums entre mayo y septiembre de 2026 en seis mercados: España, Francia, Alemania, Italia, Portugal y EE.UU. En cada país comparamos dos retailers de referencia: un marketplace o e-retailer de beauty y una farmacia online o tienda especializada en dermocosmética.
| País | Retailer 1 | Retailer 2 |
| España | Amazon.es (marketplace) | Atida (farmacia online) |
| Francia | Amazon.fr (marketplace) | Atida.fr (farmacia online) |
| Alemania | Amazon.de (marketplace) | Shop Apotheke (farmacia online) |
| Italia | Amazon.it (marketplace) | Farmacia Loreto (farmacia online) |
| Portugal | Skin (e-retailer de beauty) | SweetCare (farmacia y dermocosmética online) |
| EE.UU. | Amazon.com (marketplace) | Dermstore (e-retailer de dermocosmética) |
Cuatro bloques de análisis
El análisis se organiza en cuatro bloques:
- Precio medio: por marca, país, retailer y tipo de sérum.
- Surtido y stock: cuántos productos lista cada marca y qué parte está disponible para comprar. El ratio de stock es el porcentaje de veces que un producto aparecía disponible del total de veces que se consultó durante el mes.
- Digital shelf: cuántas veces aparece cada marca en el Top 10 de las búsquedas de sérum y qué parte del Top 3 ocupa según el tipo de búsqueda.
- Retail media: qué parte de esa visibilidad es orgánica y cuál es de pago.
Cada variante de formato cuenta como un producto y se han excluido los packs para analizar solo el producto individual.
Precio medio: La Roche-Posay, la marca con el precio medio más alto (36,07 €); CeraVe, la del más bajo en los seis países
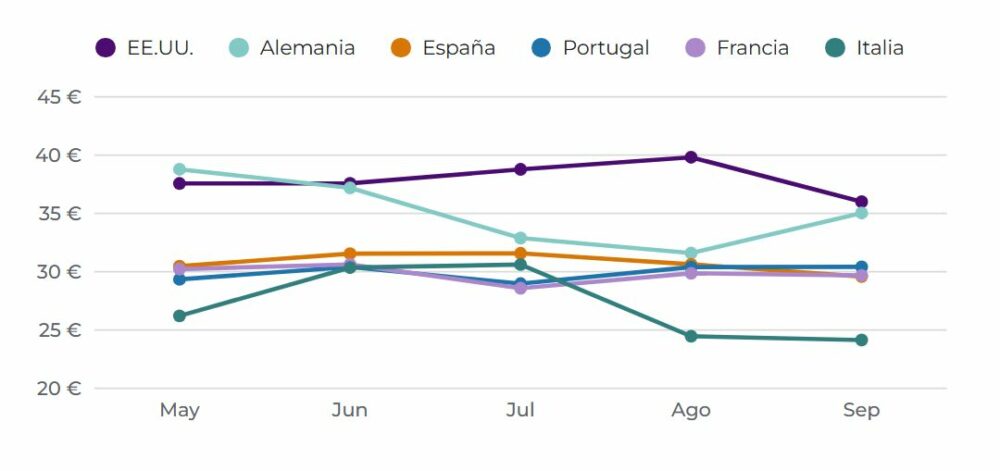
El precio medio de un sérum cambia mucho según el país. EE.UU. es el mercado con el precio medio más alto en cuatro de los cinco meses, con un máximo de 39,81 € en agosto.
Alemania, el país con el precio medio más alto en mayo (38,78 €), es donde más baja el precio medio: un 19% hasta agosto (31,59 €), antes de repuntar a 35,03 € en septiembre.
España, Francia y Portugal apenas se mueven: entre 28,58 € y 31,57 € todo el periodo. En el extremo opuesto está Italia, con el precio medio más bajo en cuatro de los cinco meses: sube hasta 30,61 € en julio y cae a 24,14 € en septiembre.
Eucerin, el precio medio más alto en Alemania, y Vichy, en Francia
Si se comparan las marcas país por país, La Roche-Posay es la que tiene el precio medio más alto en España, Italia, Portugal y EE.UU. Su cifra más alta está en EE.UU., con un precio medio de 44,88 €. En Alemania, la marca con el precio medio más alto es Eucerin (40,56 €), y en Francia, Vichy (33,81 €).
En el extremo opuesto, CeraVe mantiene el precio medio más bajo en los seis mercados, sin excepción, entre 20,30 € y 24,17 €. Es un posicionamiento coherente con su propuesta de valor dentro de la dermocosmética.
El caso de Eucerin muestra hasta qué punto el precio depende del mercado: su precio medio en Alemania (40,56 €) es un 58% más alto que en EE.UU. (25,62 €). Para una marca, esto sugiere que una política de precios global no se traduce en un precio homogéneo en el lineal: el surtido y los formatos que lista cada retailer cambian el resultado.
Estabilidad frente a ajustes: dos estrategias de precio
Durante los cinco meses, La Roche-Posay (entre 36,17 € y 36,96 €) y CeraVe (entre 22,18 € y 22,92 €) apenas mueven su precio medio. Eucerin y Vichy, en cambio, lo reducen a partir de junio: Eucerin un 18% (de 37,65 € a 30,81 €) y Vichy un 12% (de 37,52 € a 33,08 €).
Bioderma rompe el patrón. Tras bajar hasta 25,70 € en agosto, su precio medio sube un 24% en septiembre, hasta 31,81 €, su valor más alto del periodo.
Dermstore, en la franja alta; Farmacia Loreto, la más volátil
Por retailer, Dermstore registra el precio medio más alto los cinco meses (entre 40,05 € y 41,39 €). Farmacia Loreto cierra septiembre con el más bajo (20,99 €) tras una caída del 44% desde julio, cuando estaba entre los más altos.
En Amazon Alemania el precio medio baja un 21% de mayo a septiembre (de 39,82 € a 31,28 €). En Amazon EE.UU. sube un 28% de junio a agosto y vuelve a bajar hasta 27,91 € en septiembre. Skin, SweetCare y Dermstore son los retailers más estables.
Despigmentantes y vitamina C, los sérums con el precio medio más alto
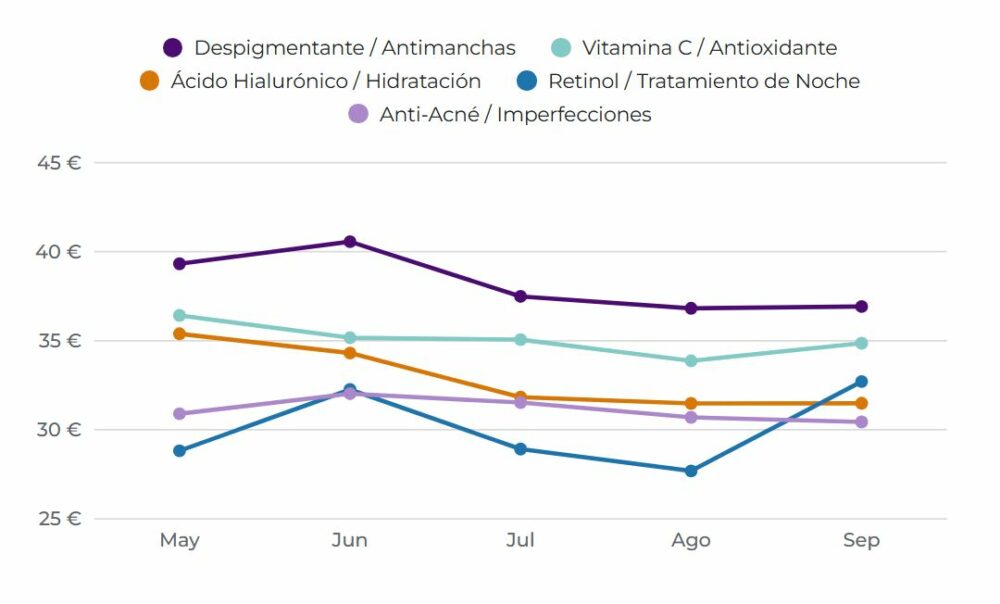
Por tipo de producto, los despigmentantes son los sérums con el precio medio más alto (38,22 € de promedio), seguidos de la vitamina C (35,08 €). El hialurónico baja un 11% de mayo a septiembre, hasta 31,49 €. El retinol, el tipo con el precio medio más bajo del periodo (30,08 €), cierra septiembre en 32,71 €, un 18% más que en agosto y por encima del anti-acné en septiembre (30,44 €).
Surtido y stock: el stock se rompe en Alemania, donde Shop Apotheke pasa del 88,5% al 49,0% en un mes
España es el país con más productos de sérum listados: 90 de media entre mayo y septiembre, con un máximo de 100 en agosto. Le siguen Portugal, con una media de 75 productos, y Alemania, con una media de 72.
En el otro extremo están EE.UU. e Italia, con los surtidos más reducidos. En EE.UU., el número de productos oscila entre 26 y 31 según el mes, y en Italia, entre 14 y 24.
El dato más llamativo es el de Alemania: su surtido se desploma de 119 productos en junio a 53 en septiembre, un 55% menos. Francia sigue el camino contrario y crece un 48% de mayo a julio, de 50 a 74 productos.
La Roche-Posay, la marca con más productos listados; CeraVe, la que más amplía su surtido
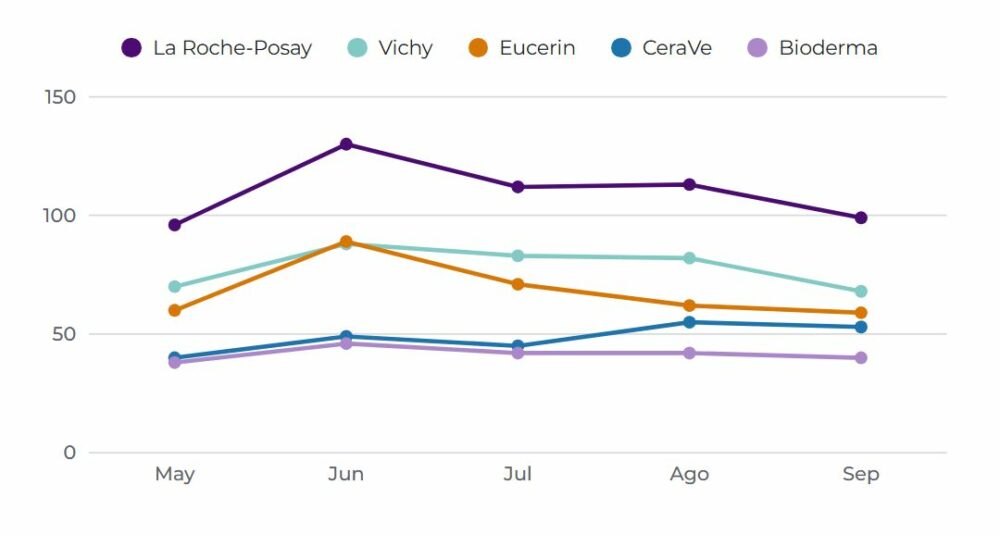
La Roche-Posay es la marca con más surtido los cinco meses (110 productos de media), por delante de Vichy (78), Eucerin (68), CeraVe (48) y Bioderma (42). Todas alcanzan su máximo en junio, salvo CeraVe, que lo alcanza en agosto (55 productos).
CeraVe es la marca que más amplía su surtido en el periodo: de 40 productos en mayo a 53 en septiembre, un 32,5% más, aunque con altibajos, como el descenso a 45 en julio.
Los retailers con los lineales más amplios son Amazon Alemania, con 53 productos de media; Shop Apotheke, la farmacia online alemana, con 49, y Amazon España, con 48.
Entre mayo y septiembre, Amazon España amplía su surtido un 39% (de 38 a 53 productos) y Amazon Francia, un 78% (de 18 a 32). En cambio, Atida, la farmacia online de referencia en España, cierra septiembre con los mismos 39 productos que tenía en mayo.
En el extremo opuesto está Farmacia Loreto, la farmacia online analizada en Italia. Es el retailer con menos sérums de estas cinco marcas, 4 de media: en junio y julio listaba 6 productos y en agosto y septiembre, solo 2.
Alemania, la excepción en disponibilidad
Tener el producto listado no garantiza poder venderlo. Portugal es el mercado con la disponibilidad más alta y estable, con un ratio de stock de entre el 93,8% y el 94,3% todos los meses. Le siguen España, con un ratio de entre el 89,8% y el 94,3%, y Francia, con uno de entre el 89,4% y el 92,5%.
Alemania vuelve a ser la excepción del informe: su ratio de stock pasa del 90,4% en mayo al 69,5% en julio, con la caída concentrada entre junio y julio, y solo se recupera hasta el 77,1% en septiembre. Dos retailers explican esta caída, aunque de forma muy distinta. Por un lado, Shop Apotheke se hunde de golpe: pasa del 88,5% en junio al 49,0% en julio. Por otro, Amazon Alemania baja de forma gradual durante todo el periodo, del 92,5% en mayo al 79,0% en septiembre.
Italia, por su parte, cierra septiembre con el ratio de stock más bajo de los seis países (75,6%). En este dato influye Farmacia Loreto: con solo 2 productos de estas marcas listados en septiembre, su ratio de stock fue del 61,1%, el más bajo del periodo, frente al 68,1% de junio, su valor más alto.
Para los equipos comerciales y de key account, la lectura es clara: una rotura de stock en un retailer clave puede borrar en semanas el trabajo de surtido y visibilidad. Vigilar la disponibilidad retailer a retailer es tan importante como vigilar el precio.
Lineal digital de sérums: La Roche-Posay acapara el 53,5% de la visibilidad en el Top 10
Las primeras posiciones de una búsqueda son las que más ven los consumidores. Por eso, cuántas veces aparece una marca en el Top 10 es un reflejo directo de su peso en el lineal digital de sérums.
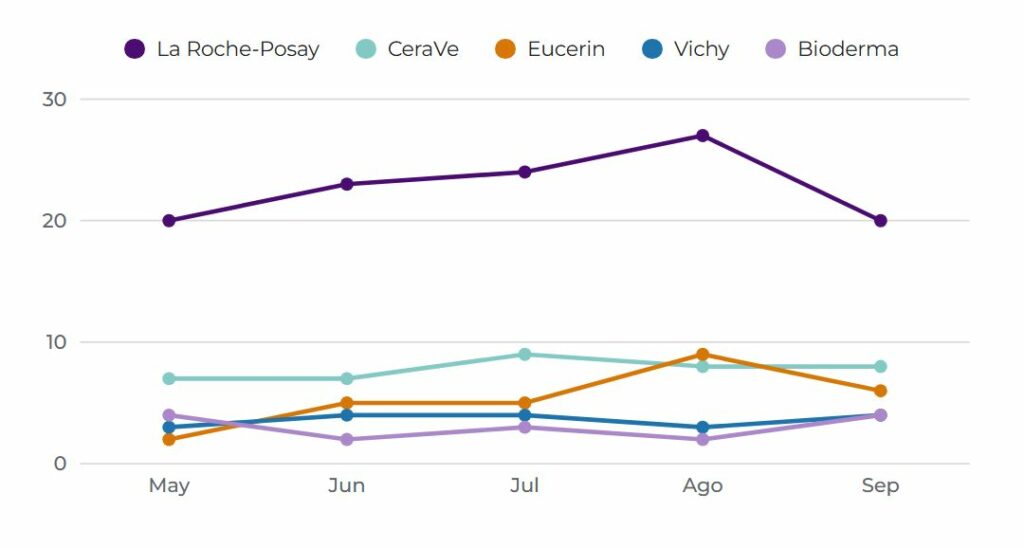
La Roche-Posay, la marca con el precio medio más alto de la categoría, es también la más visible con diferencia: entre 20 y 27 apariciones al mes en el Top 10, el 53,5% del total de las cinco marcas. CeraVe es la segunda, con entre 7 y 9. Eucerin es la que más visibilidad gana en el periodo: pasa de 2 apariciones en mayo a 9 en agosto. Vichy y Bioderma cierran el ranking, empatadas en septiembre con 4.
Por país, la visibilidad está muy concentrada. Alemania reúne el 62,6% de las apariciones de las cinco marcas en el Top 10 durante el periodo: entre 17 apariciones en mayo y 34 en agosto, su mejor mes. El resto de países se queda en un máximo de 7 apariciones al mes.
Pero ser el mercado más visible no garantiza que el consumidor pueda comprar. Alemania es donde estas marcas aparecen más en las búsquedas y, a la vez, donde más cae su disponibilidad: el ratio de stock baja del 90,4% en mayo al 69,5% en julio.
La vitamina C, la búsqueda que más se disputa
La vitamina C es la búsqueda donde estas cinco marcas tienen más presencia en el Top 3, las tres posiciones más visibles de cada búsqueda. Ocupan de media el 32,4% de esas posiciones entre mayo y septiembre: el 35,0% en mayo, su valor más alto, el 30,6% en junio, el más bajo, y el 31,6% en septiembre.
Le siguen anti-edad (19,8% de media) e hialurónico (15,7%), con valores muy estables durante todo el periodo. El término genérico «sérum» se queda en el 13,6% de media: baja del 15,4% de mayo al 12,2% de julio, sube al 13,4% en agosto y cierra septiembre en el 13,1%.
La búsqueda de sérum facial en alemán es la excepción. Estas marcas ocupan el 25,7% del Top 3 en mayo y el 25,1% en junio, bajan al 10,9% en julio y al 10,5% en agosto, y se recuperan hasta el 26,2% en septiembre.
La Roche-Posay, la marca con más posiciones en el Top 3
Por marca, La Roche-Posay es la que más posiciones del Top 3 ocupa en los cinco tipos de búsqueda, con su mejor resultado en vitamina C: el 18,2% de media entre mayo y septiembre. Eucerin es la segunda marca en vitamina C (8,5%), anti-edad (5,4%) y en la búsqueda en alemán (6,4%). CeraVe es la segunda en hialurónico (3,9%) y Vichy consigue su mejor resultado en anti-edad (4,2%). Bioderma se queda en un máximo del 1,3%, en la búsqueda en alemán, con una presencia todavía reducida en las posiciones más visibles.
Retail media: Vichy compra visibilidad mientras CeraVe y Bioderma la ganan de forma orgánica
En las cinco marcas, la visibilidad es mayoritariamente orgánica (más del 87%). Pero no todas compiten igual por las posiciones patrocinadas.
De mayo a septiembre, Vichy es la marca que más recurre a la publicidad (12,7% de su visibilidad), seguida de La Roche-Posay (8,5%) y Eucerin (7,0%). CeraVe (2,3%) y Bioderma (0,5%) apenas pagan por su posición: su visibilidad depende casi por completo de su ranking orgánico.
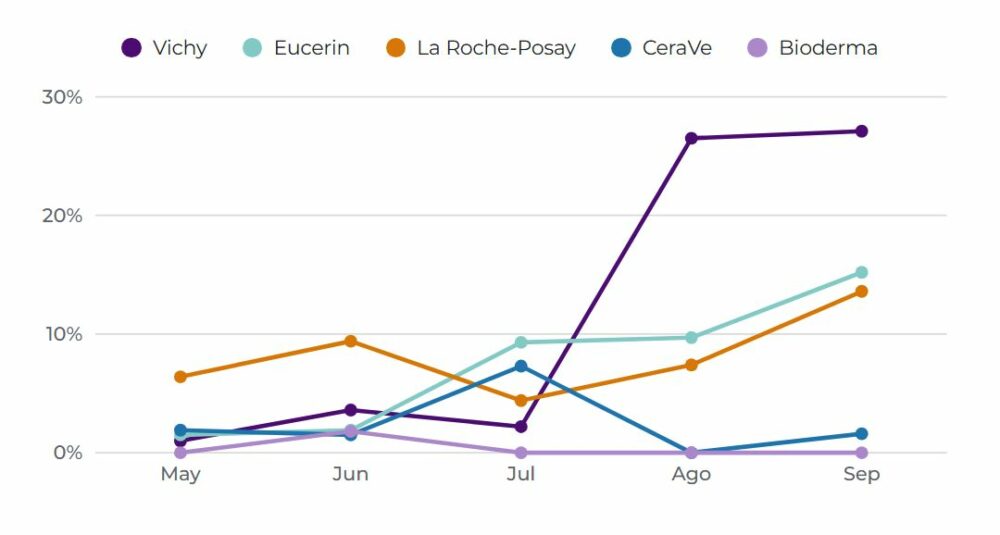
El movimiento más relevante del informe se produce entre julio y septiembre. Vichy pasa del 2,2% de cuota de pago en julio al 26,5% en agosto y al 27,1% en septiembre. Eucerin también crece de forma sostenida desde julio, hasta el 15,2%. La Roche-Posay, por su parte, sigue una evolución irregular: sube del 6,4% de mayo al 9,4% de junio, cae al 4,4% en julio, su valor más bajo, y desde ahí repunta hasta alcanzar en septiembre su máximo del periodo (13,6%), la mitad que Vichy.
En conjunto, La Roche-Posay (40,1%) y Vichy (39,5%) concentran la mayor parte de las apariciones patrocinadas, muy por delante de Eucerin (15,6%). CeraVe (4,2%) y Bioderma (0,6%) quedan prácticamente fuera de la puja.
Amazon y el banner superior concentran la inversión
Cinco de los seis retailers con más cuota patrocinada son Amazon, con Amazon EE.UU. (24,6%) y Amazon Alemania (18,9%) muy por encima del resto. En tercera posición se sitúa la farmacia online Atida España (5,9%), por delante de Amazon Italia, Amazon España y Amazon Francia.
En cuanto a formatos, el banner superior acapara el 83,2% de la publicidad, frente al anuncio patrocinado en el listado (9,5%) y el módulo patrocinado (7,3%). La batalla por la visibilidad de pago se libra en la parte más alta de la página, antes incluso de que el consumidor llegue a los resultados.
Conclusión: La Roche-Posay lidera el lineal digital de sérums, pero cada mercado juega su propia partida
De todas las marcas analizadas, La Roche-Posay es la que ocupa más espacio en el lineal digital de sérums. Registra el precio medio más alto de las cinco marcas (36,07 € de media entre los seis mercados analizados), tiene el surtido más amplio (110 productos de promedio) y reúne más de la mitad de las apariciones en el Top 10. Su caso demuestra que un posicionamiento en la franja de precio medio alta no está reñido con liderar la visibilidad, siempre que se apoye en surtido y en un buen ranking orgánico.
Aun así, el lineal digital de sérums está lejos de ser estático. CeraVe mantiene el precio medio más bajo en los seis países y es la marca que más amplía su surtido en el periodo, de 40 productos en mayo a 53 en septiembre. Vichy multiplica por 12 su cuota de pago en solo dos meses. Y Alemania, el mercado que concentra la visibilidad, es también el que sufre la mayor caída de stock.
En una categoría tan fragmentada, conocer en tiempo real el precio medio, la disponibilidad y la posición de cada marca en cada retailer es lo que permite reaccionar a tiempo: ajustar precios, priorizar mercados y decidir dónde invertir en retail media y dónde basta con la visibilidad orgánica.
—————————————————————————————————