Le prix moyen du café en rayon baisse dans 4 marchés européens sur 6 entre juin et septembre
En bref
Le prix moyen recule dans quatre des six marchés et la marque de distributeur conserve son avantage prix partout, sauf aux Pays-Bas. Les marques nationales dominent le rayon en termes d’assortiment, mais réduisent leur pression promotionnelle. Nous avons comparé 22 marques de café (5 marques nationales et 17 marques de distributeur) en Belgique, en Espagne, en France, en Italie, aux Pays-Bas et au Royaume-Uni entre juin et septembre 2026.
Le café traverse l’une de ses périodes les plus volatiles. Selon le dernier rapport sur le marché du café publié par l’Organisation internationale du café (OIC), après avoir dépassé les 3 dollars la livre fin 2025, son prix de référence a enchaîné baisses et rebonds tout au long de 2026. En août, il s’échangeait 11,5 % moins cher qu’un an auparavant, mais restait loin de se stabiliser.
Cette volatilité se répercute en rayon avec retard et de manière inégale selon le pays, l’enseigne et la marque. Elle touche en outre un consommateur qui se tourne depuis des années vers les marques de distributeur pour alléger le poids du coût de la vie sur son foyer. Selon la dernière analyse de Circana sur le marché européen des produits de grande consommation, la part de marché des marques de distributeur a atteint pour la première fois 50 % en France, en Allemagne, en Italie, aux Pays-Bas, en Espagne et au Royaume-Uni.
Dans une catégorie aussi quotidienne et aussi sensible au prix que le café, le rayon, physique comme digital, devient un terrain d’affrontement entre les grandes marques nationales et les marques propres des distributeurs. Qui fixe le prix ? Qui occupe le plus d’espace ? Qui recourt le plus à la promotion ?
Chez flipflow, nous avons comparé Illy, Lavazza, L’Or, Nescafé et Starbucks à 17 marques de distributeur des principales enseignes de six marchés européens, en juin et septembre 2026. Résultat : un rayon où la même marque peut afficher le prix moyen le plus bas dans un pays et le plus élevé dans un autre, et où, sur l’un de ces marchés, la marque de distributeur coûte déjà plus cher que la marque nationale.
Ce qu’analyse notre étude sur le café en Europe
Le rapport compare 5 marques nationales (Illy, Lavazza, L’Or, Nescafé et Starbucks) à 17 gammes de marques de distributeur des principales enseignes de chaque pays : Hacendado, Dia ou Carrefour en Espagne ; Tesco ou Sainsbury’s au Royaume-Uni ; Conad et Esselunga en Italie ; Delhaize et Boni en Belgique ; ou Perla Rossa et Perla Superiore, d’Albert Heijn, aux Pays-Bas, entre autres.
L’analyse observe le rayon sous quatre angles :
- Prix moyen : par pays, par marque et en comparant marques nationales et marques de distributeur.
- Profondeur d’assortiment : nombre de références listées pour chaque marque.
- Pression promotionnelle : pourcentage de références en promotion.
- Mix de formats : capsules, moulu, grains, soluble et RTD (ready to drink), avec leur prix normalisé à l’unité.
Prix moyen : les Pays-Bas s’envolent tandis que les autres marchés baissent
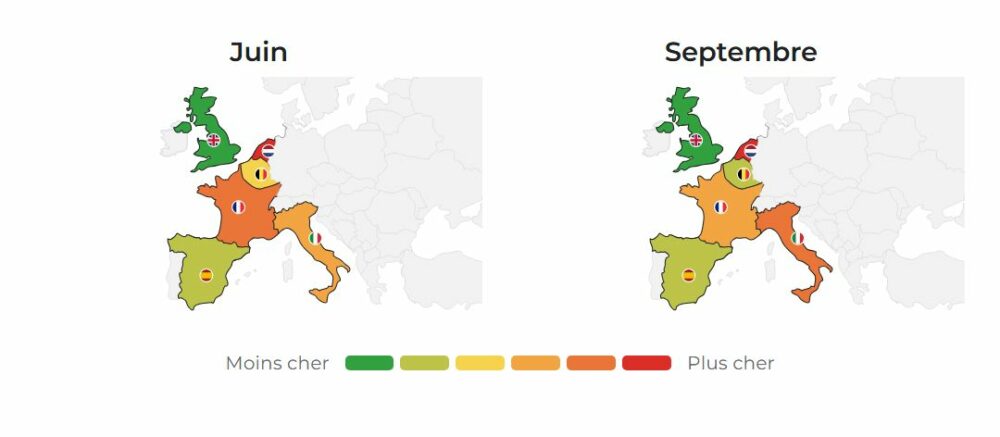
Le prix moyen du café baisse dans quatre des six marchés entre juin et septembre. Les baisses les plus fortes concernent la Belgique (de 7,51 € à 5,60 €, soit 25,4 % de moins) et l’Espagne (de 7,26 € à 5,60 €, soit 22,9 % de moins), suivies du Royaume-Uni (–13,0 %) et de la France (–7,7 %).
Les exceptions sont l’Italie, qui progresse de 8,6 % à 8,25 €, et surtout les Pays-Bas, marché le plus cher sur les deux relevés, qui passent de 9,76 € à 13,70 € (+40,4 %). À l’autre extrémité, le Royaume-Uni est le marché le plus économique les deux mois (6,15 € en juin et 5,35 € en septembre).
Lavazza affiche le prix moyen le plus élevé et Starbucks le plus bas, sauf aux Pays-Bas
Parmi les marques nationales, Lavazza présente le prix moyen le plus élevé dans cinq des six pays, avec des pics à 15,45 € en France et 16,84 € en Italie en septembre. Seuls les Pays-Bas font exception : L’Or y atteint 22,39 €, ce qui explique en bonne partie pourquoi ce marché est le plus cher de l’étude.
À l’opposé, Starbucks affiche le prix moyen le plus bas sur ces cinq mêmes marchés, avec un minimum de 3,42 € au Royaume-Uni. Mais aux Pays-Bas, la marque rompt avec cette tendance et se situe dans la tranche la plus haute (13,36 €).
Pour une marque, cela confirme qu’il n’existe pas de prix européen. Une même marque peut être l’option la moins chère dans un pays et l’une des plus chères dans un autre, en fonction de l’assortiment et des formats référencés par chaque enseigne, comme c’est le cas de Starbucks aux Pays-Bas. C’est pourquoi une politique tarifaire européenne uniforme ne reflète pas la réalité du rayon.
L’écart avec la marque de distributeur : un avantage sur tous les marchés, sauf aux Pays-Bas
Comparer le prix moyen des deux types de marques permet de mesurer combien l’acheteur paie en plus pour choisir une marque nationale dans chaque pays.
L’Espagne est le marché où l’écart est le plus important : en septembre, la marque nationale coûte en moyenne 8,07 €, contre 3,53 € pour la marque de distributeur, soit 128 % de plus. Elle est suivie de près par la Belgique, où la marque nationale coûte deux fois plus cher que la marque de distributeur. C’est aussi sur ces deux marchés que l’on trouve les marques de distributeur les plus économiques de septembre : Auchan en Espagne (1,38 €) et Boni en Belgique (2,02 €).
C’est en France que la marque de distributeur perd le plus de terrain. Les hausses d’Auchan (+11,0 %) et de Carrefour (+10,8 %) réduisent l’écart de 3,46 € en juin à 2,85 € en septembre : le surcoût de la marque nationale passe de 69 % à 51 %.
Les Pays-Bas font figure de grande exception : la marque de distributeur y est plus chère que la marque nationale, avec un écart négatif compris entre 24 % et 27 % (16,57 € contre 12,55 € en septembre). Les gammes propres d’Albert Heijn, dont Perla Rossa à 21,34 € (donnée issue d’un seul point de vente), se positionnent plus près du café premium que de l’alternative prix.
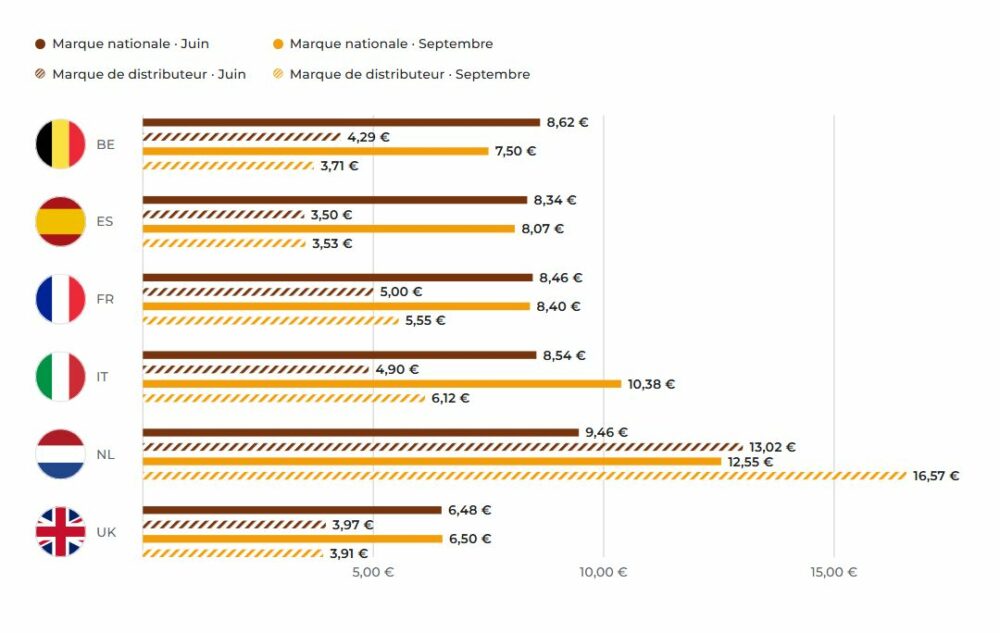
Pour les équipes pricing, la conclusion est claire : l’écart avec la marque de distributeur évolue plus vite qu’il n’y paraît. En France, il s’est resserré de 18 points en un seul trimestre sous l’effet de la hausse des gammes propres, sans que la marque nationale ait modifié ses tarifs. Surveiller le prix du distributeur est donc aussi important que surveiller le sien.
Et comme cet écart varie également d’un marché à l’autre, le prix du café se joue pays par pays.
Assortiment : les marques nationales dominent le rayon, mais tout se joue enseigne par enseigne
Les marques nationales devancent les marques de distributeur en nombre de références dans les six pays et sur les deux relevés. Sur l’ensemble des marchés, leur assortiment passe de 3 526 (en juin) à 4 552 (en septembre) références, tandis que celui des marques de distributeur reste pratiquement stable (de 1 029 en juin à 1 039 en septembre).
Cette croissance se concentre presque entièrement en France, où l’assortiment total (marques nationales et marques de distributeur) double, de 1 007 (juin) à 2 119 (septembre) références, et où les marques nationales référencent plus de huit fois plus de produits que les marques de distributeur (1 896 contre 223). À l’inverse, la Belgique réduit son assortiment total de 41 %, de 1 150 à 676 références.
Nescafé domine presque tous les rayons
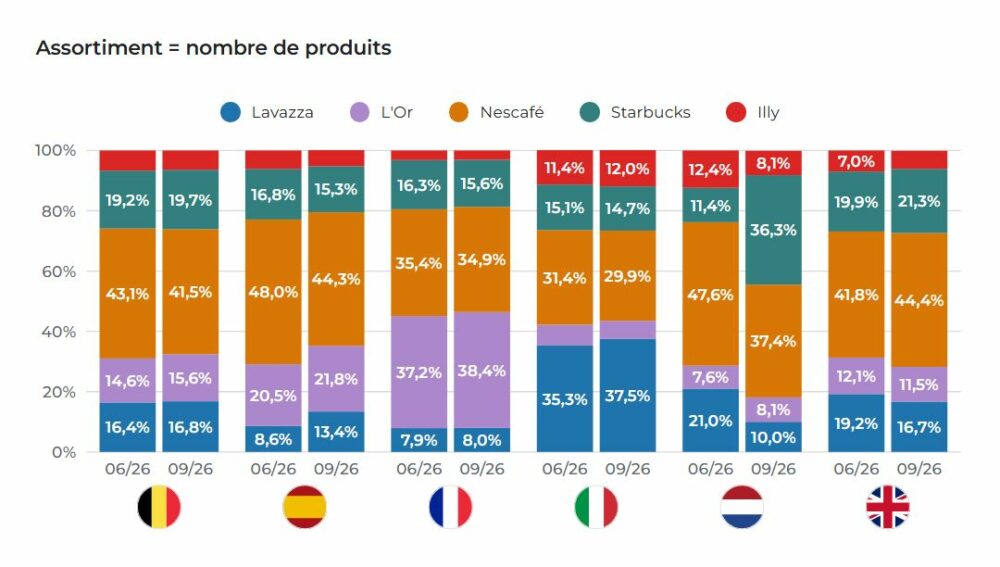
Nescafé est la marque nationale disposant du plus large assortiment dans quatre des six pays (Belgique, Espagne, Pays-Bas et Royaume-Uni), ce qui est cohérent avec un portefeuille très segmenté par format et par saveur. Les exceptions sont la France, où L’Or domine (de 305 à 729 références), et l’Italie, où Lavazza est en tête sur son marché d’origine (180 et 188 références). Illy conserve l’assortiment le plus restreint sur la plupart des marchés, en ligne avec un positionnement plus sélectif et premium.
Albert Heijn élargit son assortiment ; Delhaize, Esselunga et Ocado le réduisent
Par enseigne, Albert Heijn enregistre la plus forte croissance : Starbucks passe de 11 à 97 références entre juin et septembre, et Nescafé de 34 à 82. Ailleurs, c’est la tendance inverse qui domine : Delhaize, Esselunga et Ocado réduisent leur assortiment pour les cinq marques nationales. Chez Delhaize, par exemple, Nescafé passe de 107 à 58 références.
En définitive, l’assortiment se gagne et se perd dans chaque enseigne. Tandis que Delhaize, Esselunga et Ocado suppriment des références de toutes les marques nationales, Albert Heijn les multiplie. Pour une marque, perdre la moitié de ses références chez une enseigne clé réduit directement les options d’achat du consommateur, même si le prix et la promotion restent inchangés. Détecter à temps ces déréférencements permet de réagir avec l’enseigne avant qu’ils ne se traduisent par des pertes de ventes.
Par ailleurs, un assortiment plus large n’exige pas davantage de promotion : Nescafé maintient la couverture de rayon la plus large avec la pression promotionnelle la plus faible de la catégorie.
Pression promotionnelle : les marques nationales font moins de promotions (sauf en Belgique)
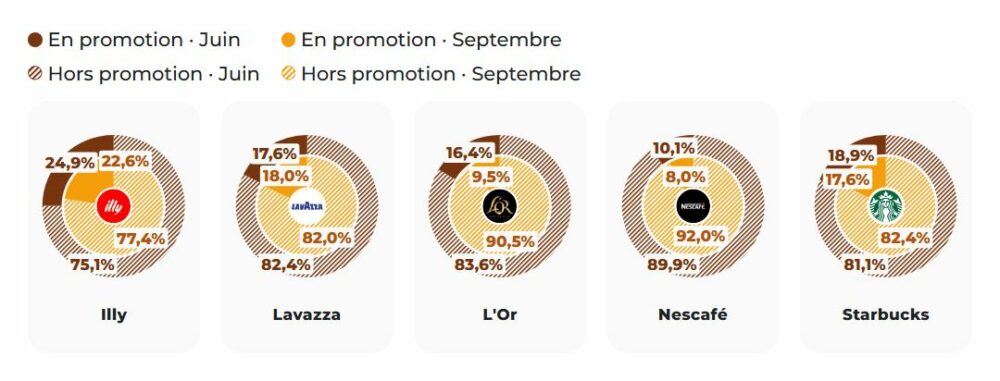
Contrairement à l’assortiment, la pression promotionnelle baisse entre juin et septembre pour quatre des cinq marques nationales à l’échelle européenne.
Illy, la plus promue ; Nescafé, la moins promue
Illy est la marque présentant la plus forte pression promotionnelle sur les deux relevés : 24,9 % de ses références étaient en promotion en juin et 22,6 % en septembre. Nescafé est systématiquement la moins promue (10,1 % et 8,0 %). Le contraste est frappant : la marque au plus large assortiment est aussi celle qui recourt le moins aux remises, ce qui suggère une stratégie fondée sur la disponibilité plutôt que sur le prix.
L’Or est la marque qui réduit le plus son activité promotionnelle (de 16,4 % à 9,5 %), tandis que Lavazza est la seule à progresser, bien que légèrement (de 17,6 % à 18,0 %).
Les Pays-Bas, le marché le plus volatil ; la Belgique, à contre-courant
Les Pays-Bas concentrent l’activité promotionnelle la plus élevée et la plus volatile du rapport. En juin, quatre des cinq marques nationales avaient plus de 44 % de leurs références en promotion. En septembre, la chute est drastique : Illy passe de 45,8 % à 0 % et Lavazza de 46,3 % à 15,6 %. La France, en revanche, est le marché le plus mesuré : aucune marque ne dépasse 15 %.
La Belgique va à contre-courant. Toutes les marques nationales, à l’exception de Nescafé, doublent pratiquement leur pression promotionnelle : Lavazza passe de 17,3 % à 43,9 %, et Starbucks comme Illy atteignent 29,7 %. Cela coïncide avec la forte réduction d’assortiment dans le pays : moins de références en rayon, mais davantage soumises à la promotion.
Conad, Auchan et Carrefour, les marques de distributeur les plus promotionnelles
Côté marques de distributeur, Conad (Italie) affiche la pression promotionnelle la plus élevée de l’étude : 65,9 % de ses références étaient en promotion en septembre. Suivent Auchan en Espagne (45,5 %) et Carrefour en France (38,6 %). À l’opposé, Hacendado passe de 39,6 % à 6,2 %, une variation qui s’explique davantage par des campagnes ponctuelles que par un changement de stratégie.
Pour les marques nationales, la promotion du distributeur compte autant que la leur : une campagne agressive de la marque de distributeur creuse d’un coup l’écart de prix perçu par l’acheteur, même si les tarifs de la marque nationale n’ont pas bougé.
Formats : la capsule domine, sauf au Royaume-Uni et aux Pays-Bas
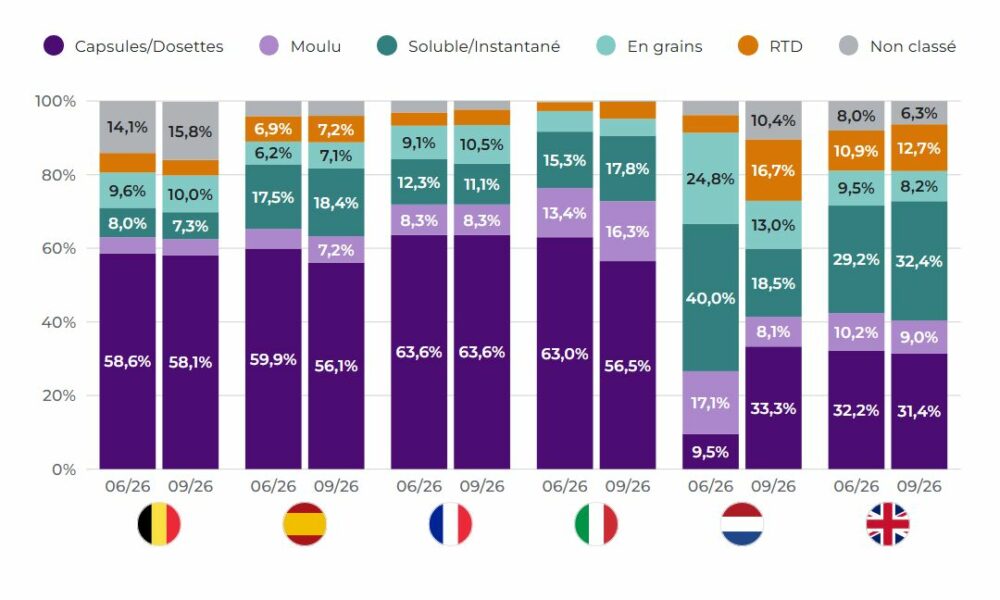
La capsule est le format dominant du rayon européen. En septembre, c’est le premier format de l’assortiment des marques nationales sur cinq des six marchés, avec des parts comprises entre 56 % et 64 % en Belgique, en Espagne, en France et en Italie. La France est le pays le plus tourné vers la capsule (63,6 % sur les deux relevés).
Les deux exceptions sont le Royaume-Uni, où le soluble dépasse même la capsule en septembre (32,4 % contre 31,4 %) et où le RTD (ready to drink) atteint 12,7 %, et les Pays-Bas, le marché le plus changeant : la capsule passe de seulement 9,5 % de l’assortiment des marques nationales en juin à 33,3 % en septembre, tandis que le soluble chute de 40,0 % à 18,5 %.
À chaque marque sa spécialité
- Nescafé domine le soluble (de 512 à 679 références) et est, avec L’Or, la marque proposant le plus de capsules (884 et 799 références en septembre).
- L’Or mise majoritairement sur la capsule, qui représente environ 70 % de son assortiment.
- Starbucks est leader du café prêt à boire (de 136 à 215 références RTD), devant Nescafé.
- Lavazza est la plus traditionnelle : son assortiment de café moulu et en grains (de 308 à 411 références) dépasse celui des capsules.
- Illy conserve un portefeuille plus court, réparti entre capsules, moulu et grains.
Une fois le prix normalisé à l’unité, Illy fixe le plafond et Nescafé le plancher. La capsule Illy coûte entre 0,48 et 0,50 €, contre 0,33-0,38 € pour Nescafé, un prix cohérent avec la stratégie de large couverture de cette dernière.
En résumé, le format redéfinit la concurrence. Au Royaume-Uni et aux Pays-Bas, la bataille se joue aussi sur le soluble et le RTD, et pas seulement sur les capsules ; reproduire le mix d’un marché sur un autre peut écarter la marque de ce que le consommateur achète réellement.
Conclusion : Nescafé, la marque la plus présente dans le rayon café européen
Parmi toutes les marques analysées, Nescafé est celle qui occupe le plus d’espace en rayon. C’est la marque nationale disposant du plus large assortiment dans quatre des six pays (Belgique, Espagne, Pays-Bas et Royaume-Uni), elle domine le soluble avec 679 références et c’est la marque qui propose le plus de capsules, avec 884 références en septembre.
Son cas montre que la présence ne dépend pas de la promotion : Nescafé est aussi la marque qui recourt le moins aux remises, avec seulement 8,0 % de ses références en promotion en septembre. Sa stratégie repose sur la disponibilité dans tous les formats et sur tous les marchés, et non sur la concurrence par les prix.
Son leadership n’est toutefois pas absolu. En France, c’est L’Or qui domine et, en Italie, Lavazza ; chez des enseignes comme Delhaize, son assortiment a été réduit de près de moitié en un seul trimestre. Dans un rayon aussi fragmenté et changeant, même la marque la plus présente doit savoir à tout moment où elle gagne et où elle perd de l’espace face à ses concurrents et aux marques de distributeur.
—————————————————————————————————