Quelle marque a le plus de visibilité dans la catégorie sérum parmi les grandes marques européennes ?
TL;DR
La Roche-Posay est la marque la plus visible sur le linéaire digital des sérums : elle réunit 53,5 % des apparitions des cinq marques dans le Top 10 des recherches. Cette visibilité se concentre en Allemagne (62,6 % des apparitions). Pourtant, le stock ratio y passe de 90,4 % en mai à 69,5 % en juillet. La visibilité est majoritairement organique, mais la publicité gagne du terrain. Ainsi, la part payante de Vichy passe de 2,2 % en juillet à 27,1 % en septembre, soit le double de celle de La Roche-Posay (13,6 %). Par ailleurs, La Roche-Posay est la marque au prix moyen le plus élevé (36,07 € en moyenne sur les six marchés). Chez flipflow, nous avons analysé La Roche-Posay, Vichy, Eucerin, CeraVe et Bioderma entre mai et septembre 2026. L’étude couvre deux retailers de référence en Espagne, en France, en Allemagne, en Italie, au Portugal et aux États-Unis.
Pourquoi le linéaire digital des sérums est décisif
Le sérum est devenu l’un des produits phares du soin du visage. Vitamine C, acide hyaluronique, rétinol ou actifs dépigmentants : le consommateur ne cherche plus « une crème », mais un traitement précis pour un besoin spécifique. Et cette recherche commence de plus en plus dans la barre de recherche d’une marketplace ou d’une pharmacie en ligne.
Selon le rapport Facial Serum Market de Straits Research, le marché mondial des sérums pour le visage a atteint 7,22 milliards de dollars en 2025. Il pourrait même s’élever à 13,8 milliards en 2034, avec un taux de croissance annuel composé de 7,46 %. L’Europe domine ce marché, avec 34,2 % de la part mondiale en 2025, et les sérums anti-âge sont le type qui génère le plus de revenus. La même étude attribue cette croissance à un consommateur de plus en plus informé sur sa routine de soin du visage et sur ses actifs.
Dans ce contexte, le linéaire digital des sérums est l’endroit où se décide quel produit entre dans le panier. En effet, c’est là que le consommateur voit le prix, vérifie la disponibilité du produit et découvre les marques présentes dans les premières positions de recherche.
Les questions clés de notre analyse
Quelles marques se positionnent dans la tranche de prix moyen la plus élevée ? Où se produisent les ruptures de stock ? Qui gagne en visibilité de manière organique et qui l’achète ?
Chez flipflow, nous avons analysé La Roche-Posay, Vichy, Eucerin, CeraVe et Bioderma chez deux retailers de référence dans chaque pays, entre marketplaces, pharmacies en ligne et e-retailers spécialisés en dermocosmétique, entre mai et septembre 2026. Résultat : une catégorie avec une marque en tête sur presque tous les plans, mais où le leadership en prix, en assortiment et en visibilité varie fortement d’un marché à l’autre.
Ce qu’analyse notre étude sur le linéaire digital des sérums
Le rapport suit l’évolution mensuelle de la catégorie des sérums entre mai et septembre 2026 sur six marchés : l’Espagne, la France, l’Allemagne, l’Italie, le Portugal et les États-Unis. Dans chaque pays, nous comparons deux retailers de référence : une marketplace ou un e-retailer beauté et une pharmacie en ligne ou une boutique spécialisée en dermocosmétique.
| Pays | Retailer 1 | Retailer 2 |
| Espagne | Amazon.es (marketplace) | Atida (pharmacie en ligne) |
| Francia | Amazon.fr (marketplace) | Atida.fr (pharmacie en ligne) |
| Allemagne | Amazon.de (marketplace) | Shop Apotheke (pharmacie en ligne) |
| Italie | Amazon.it (marketplace) | Farmacia Loreto (pharmacie en ligne) |
| Portugal | Skin (e-retailer beauté) | SweetCare (pharmacie et dermocosmétique en ligne) |
| États-Unis | Amazon.com (marketplace) | Dermstore (e-retailer de dermocosmétique) |
Quatre axes d’analyse
L’analyse s’articule autour de quatre axes :
- Prix moyen : par marque, pays, retailer et type de sérum.
- Assortiment et stock : nombre de produits référencés par chaque marque et part disponible à l’achat. Le stock ratio correspond au pourcentage de fois où un produit était disponible sur le total des vérifications effectuées au cours du mois.
- Digital shelf : nombre d’apparitions de chaque marque dans le Top 10 des recherches de sérums et part du Top 3 occupée selon le type de recherche.
- Retail Media : part organique et part payante de cette visibilité.
Chaque variante de format compte comme un produit, et les packs ont été exclus afin d’analyser uniquement le produit à l’unité.
Prix moyen : La Roche-Posay, la marque au prix moyen le plus élevé (36,07 €) ; CeraVe, celle au prix le plus bas dans les six pays
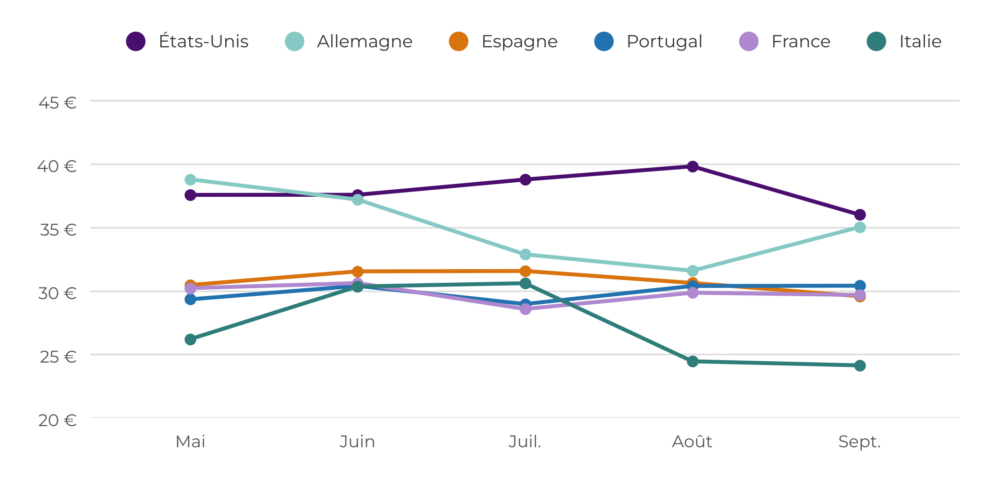
Le prix moyen d’un sérum varie fortement d’un pays à l’autre. Les États-Unis sont le marché où le prix moyen est le plus élevé quatre mois sur cinq, avec un maximum de 39,81 € en août.
L’Allemagne était le pays au prix moyen le plus élevé en mai (38,78 €). C’est pourtant là que le prix moyen baisse le plus : une baisse de 19 % jusqu’en août (31,59 €), avant de remonter à 35,03 € en septembre.
L’Espagne, la France et le Portugal bougent à peine : entre 28,58 € et 31,57 € sur toute la période. À l’opposé, l’Italie affiche le prix moyen le plus bas quatre mois sur cinq : il monte jusqu’à 30,61 € en juillet, puis tombe à 24,14 € en septembre.
Eucerin, le prix moyen le plus élevé en Allemagne, et Vichy, en France
Si l’on compare les marques pays par pays, La Roche-Posay est celle qui affiche le prix moyen le plus élevé en Espagne, en Italie, au Portugal et aux États-Unis. Son chiffre le plus élevé est aux États-Unis, avec un prix moyen de 44,88 €. En Allemagne, la marque au prix moyen le plus élevé est Eucerin (40,56 €), et en France, Vichy (33,81 €).
À l’opposé, CeraVe affiche le prix moyen le plus bas sur les six marchés, sans exception, entre 20,30 € et 24,17 €. Un positionnement cohérent avec sa proposition de valeur au sein de la dermocosmétique.
Le cas d’Eucerin montre à quel point le prix dépend du marché : son prix moyen en Allemagne (40,56 €) est 58 % plus élevé qu’aux États-Unis (25,62 €). Pour une marque, cela suggère donc qu’une politique de prix globale ne se traduit pas par un prix homogène en linéaire : l’assortiment et les formats référencés par chaque retailer changent le résultat.
Stabilité ou ajustements : deux stratégies de prix
Sur les cinq mois, La Roche-Posay (entre 36,17 € et 36,96 €) et CeraVe (entre 22,18 € et 22,92 €) font à peine varier leur prix moyen. Eucerin et Vichy, en revanche, le réduisent à partir de juin : Eucerin de 18 % (de 37,65 € à 30,81 €) et Vichy de 12 % (de 37,52 € à 33,08 €).
Bioderma fait exception. Après être descendu à 25,70 € en août, son prix moyen augmente de 24 % en septembre, à 31,81 €, sa valeur la plus élevée de la période.
Dermstore, dans la tranche haute ; Farmacia Loreto, la plus volatile
Par retailer, Dermstore enregistre le prix moyen le plus élevé les cinq mois (entre 40,05 € et 41,39 €). Farmacia Loreto termine septembre avec le plus bas (20,99 €) après une baisse de 44 % depuis juillet, alors qu’elle figurait parmi les plus élevés.
Chez Amazon Allemagne, le prix moyen baisse de 21 % de mai à septembre (de 39,82 € à 31,28 €). Chez Amazon États-Unis, il augmente de 28 % de juin à août, puis redescend à 27,91 € en septembre. Skin, SweetCare et Dermstore sont les retailers les plus stables.
Dépigmentants et vitamine C, les sérums au prix moyen le plus élevé
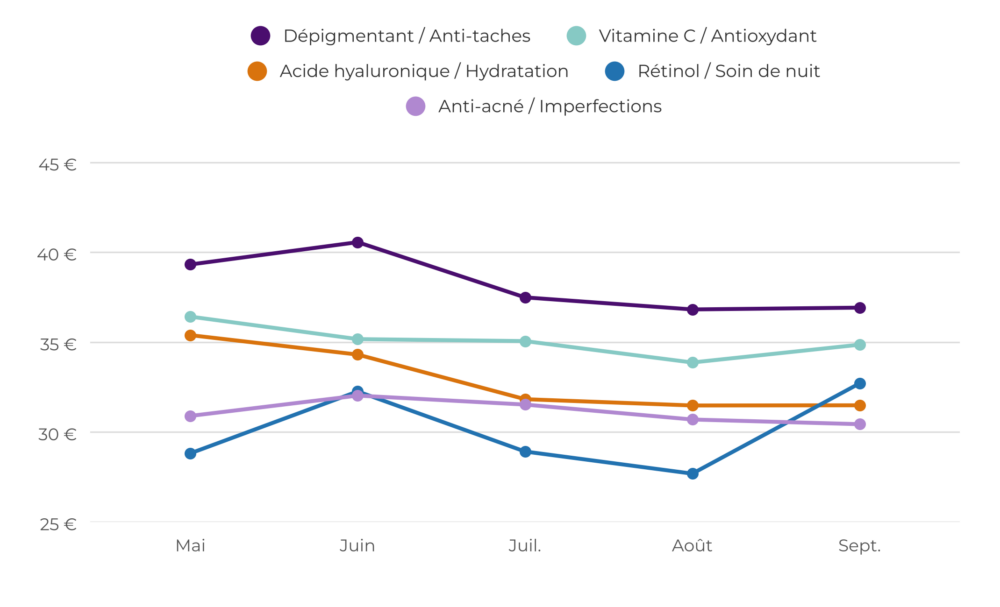
Par type de produit, les dépigmentants sont les sérums au prix moyen le plus élevé (38,22 € en moyenne), suivis de la vitamine C (35,08 €). L’acide hyaluronique baisse de 11 % de mai à septembre, à 31,49 €. Le rétinol est le type au prix moyen le plus bas sur la période (30,08 €). Cependant, il termine septembre à 32,71 €, 18 % de plus qu’en août, au-dessus de l’anti-acné (30,44 €).
Assortiment et stock : le stock se rompt en Allemagne, où Shop Apotheke passe de 88,5 % à 49,0 % en un mois
L’Espagne est le pays qui référence le plus de sérums : 90 en moyenne entre mai et septembre, avec un maximum de 100 en août. Viennent ensuite le Portugal, avec une moyenne de 75 produits, et l’Allemagne, avec une moyenne de 72.
À l’autre extrémité, les États-Unis et l’Italie présentent les assortiments les plus réduits. Aux États-Unis, le nombre de produits varie entre 26 et 31 selon le mois, et en Italie, entre 14 et 24.
Le chiffre le plus marquant est celui de l’Allemagne : son assortiment chute de 119 produits en juin à 53 en septembre, soit 55 % de moins. La France suit la tendance inverse et progresse de 48 % de mai à juillet, de 50 à 74 produits.
La Roche-Posay, la marque qui référence le plus de produits ; CeraVe, celle qui élargit le plus son assortiment
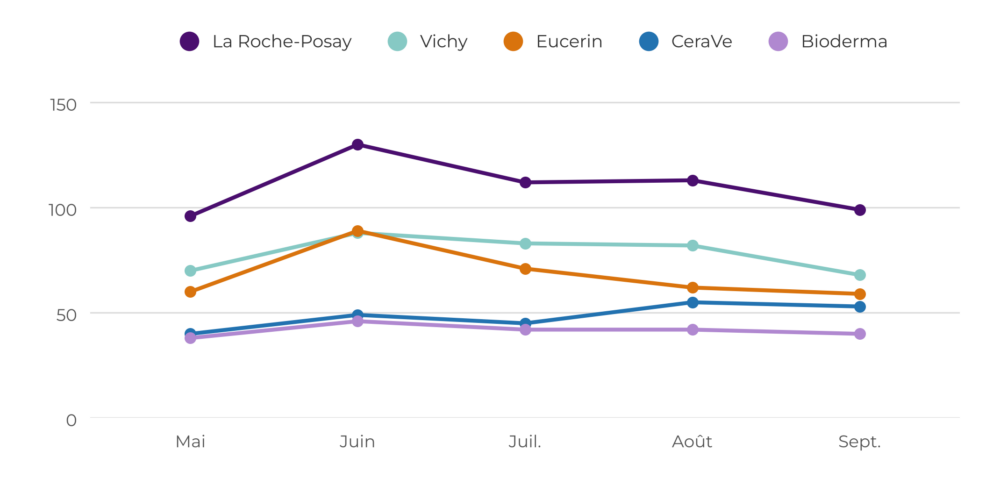
La Roche-Posay est la marque à l’assortiment le plus large les cinq mois (110 produits en moyenne), devant Vichy (78), Eucerin (68), CeraVe (48) et Bioderma (42). Toutes atteignent leur maximum en juin, sauf CeraVe, qui l’atteint en août (55 produits).
CeraVe est la marque qui élargit le plus son assortiment sur la période : de 40 produits en mai à 53 en septembre, soit 32,5 % de plus. Son évolution connaît toutefois des fluctuations, comme la baisse à 45 en juillet.
Les retailers aux linéaires les plus larges sont Amazon Allemagne, avec 53 produits en moyenne, Shop Apotheke, la pharmacie en ligne allemande, avec 49, et Amazon Espagne, avec 48.
Entre mai et septembre, Amazon Espagne élargit son assortiment de 39 % (de 38 à 53 produits) et Amazon France de 78 % (de 18 à 32). En revanche, Atida, la pharmacie en ligne de référence en Espagne, termine septembre avec les mêmes 39 produits qu’en mai.
À l’opposé, on trouve Farmacia Loreto, la pharmacie en ligne analysée en Italie. C’est le retailer qui référence le moins de sérums de ces cinq marques, 4 en moyenne : 6 produits en juin et juillet et seulement 2 en août et septembre.
L’Allemagne, l’exception en matière de disponibilité
Être référencé ne garantit pas de pouvoir vendre. Le Portugal est le marché où la disponibilité est la plus élevée et la plus stable, avec un stock ratio compris entre 93,8 % et 94,3 % chaque mois. Suivent l’Espagne, avec un ratio compris entre 89,8 % et 94,3 %, et la France, entre 89,4 % et 92,5 %.
L’Allemagne est une fois de plus l’exception du rapport : son stock ratio passe de 90,4 % en mai à 69,5 % en juillet. La baisse se concentre entre juin et juillet, et le ratio ne remonte qu’à 77,1 % en septembre. Deux retailers expliquent cette baisse, de manière très différente. D’un côté, Shop Apotheke chute brutalement : de 88,5 % en juin à 49,0 % en juillet. De l’autre, Amazon Allemagne recule progressivement tout au long de la période, de 92,5 % en mai à 79,0 % en septembre.
L’Italie, de son côté, termine septembre avec le stock ratio le plus bas des six pays (75,6 %). Farmacia Loreto pèse sur ce chiffre. En effet, avec seulement 2 produits de ces marques référencés en septembre, son stock ratio était de 61,1 %, le plus bas de la période. En juin, il atteignait 68,1 %, sa valeur la plus élevée.
Pour les équipes commerciales et les key account managers, le constat est clair : une rupture de stock chez un retailer clé peut effacer en quelques semaines le travail réalisé sur l’assortiment et la visibilité. Surveiller la disponibilité retailer par retailer est aussi important que surveiller le prix.
Linéaire digital des sérums : La Roche-Posay concentre 53,5 % de la visibilité dans le Top 10
Les premières positions d’une recherche sont celles que les consommateurs voient le plus. C’est pourquoi le nombre d’apparitions d’une marque dans le Top 10 est le reflet direct de son poids sur le linéaire digital des sérums.
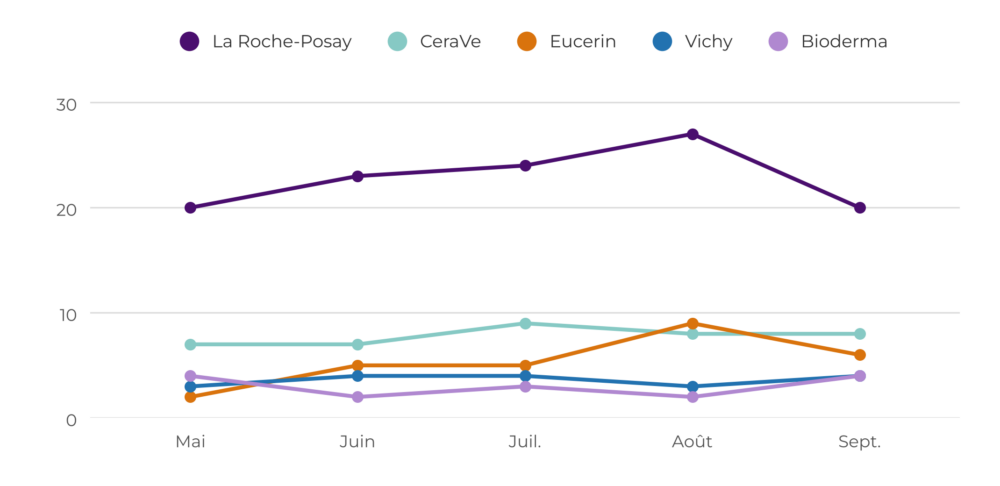
La Roche-Posay affiche le prix moyen le plus élevé de la catégorie. De plus, c’est de loin la marque la plus visible : entre 20 et 27 apparitions par mois dans le Top 10, soit 53,5 % du total des cinq marques. CeraVe arrive en deuxième position, avec entre 7 et 9. Eucerin est la marque qui gagne le plus de visibilité sur la période : elle passe de 2 apparitions en mai à 9 en août. Vichy et Bioderma ferment le classement, à égalité en septembre avec 4.
Par pays, la visibilité est très concentrée. L’Allemagne réunit 62,6 % des apparitions des cinq marques dans le Top 10 sur la période : entre 17 apparitions en mai et 34 en août, son meilleur mois. Les autres pays atteignent au maximum 7 apparitions par mois.
Mais être le marché le plus visible ne garantit pas que le consommateur puisse acheter. L’Allemagne est le pays où ces marques apparaissent le plus dans les recherches et, en même temps, celui où leur disponibilité baisse le plus : le stock ratio passe de 90,4 % en mai à 69,5 % en juillet.
La vitamine C, la recherche la plus disputée
La vitamine C est la recherche où ces cinq marques sont le plus présentes dans le Top 3, les trois positions les plus visibles de chaque recherche. Elles occupent en moyenne 32,4 % de ces positions entre mai et septembre : 35,0 % en mai, leur valeur la plus élevée, 30,6 % en juin, la plus basse, et 31,6 % en septembre.
Suivent l’anti-âge (19,8 % en moyenne) et l’acide hyaluronique (15,7 %), avec des valeurs très stables sur toute la période. Le terme générique « sérum » s’établit à 13,6 % en moyenne : il passe de 15,4 % en mai à 12,2 % en juillet, remonte à 13,4 % en août et termine septembre à 13,1 %.
La recherche de sérum visage en allemand fait exception. Ces marques occupent 25,7 % du Top 3 en mai et 25,1 % en juin, descendent à 10,9 % en juillet et à 10,5 % en août, puis remontent à 26,2 % en septembre.
La Roche-Posay, la marque qui occupe le plus de positions dans le Top 3
Par marque, La Roche-Posay est celle qui occupe le plus de positions du Top 3 dans les cinq types de recherche, avec son meilleur résultat sur la vitamine C : 18,2 % en moyenne entre mai et septembre. Eucerin est la deuxième marque sur la vitamine C (8,5 %), l’anti-âge (5,4 %) et la recherche en allemand (6,4 %). CeraVe est deuxième sur l’acide hyaluronique (3,9 %) et Vichy obtient son meilleur résultat sur l’anti-âge (4,2 %). Bioderma atteint au maximum 1,3 %, sur la recherche en allemand, avec une présence encore limitée dans les positions les plus visibles.
Retail Media : Vichy achète de la visibilité, tandis que CeraVe et Bioderma la gagnent de manière organique
Pour les cinq marques, la visibilité est majoritairement organique (plus de 87 %). Mais toutes ne se disputent pas les positions sponsorisées de la même manière.
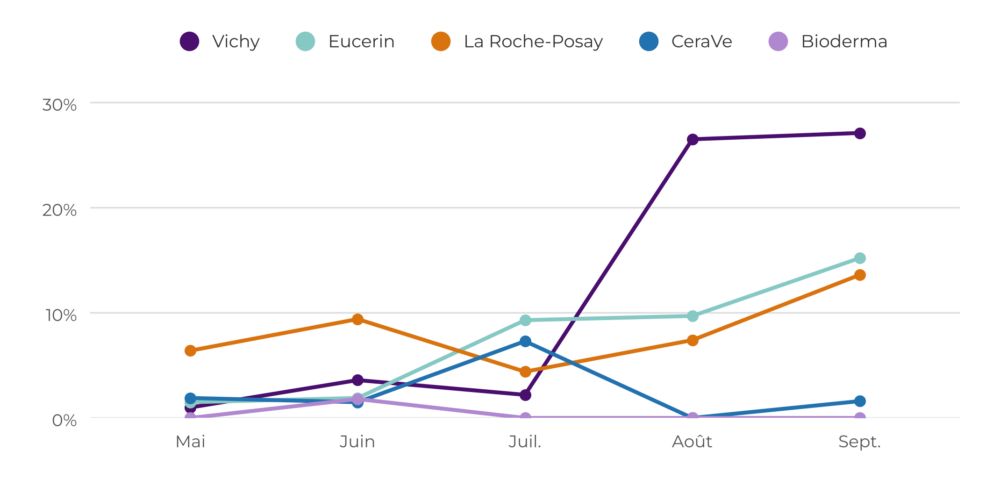
De mai à septembre, Vichy est la marque qui a le plus recours à la publicité (12,7 % de sa visibilité), suivie de La Roche-Posay (8,5 %) et d’Eucerin (7,0 %). CeraVe (2,3 %) et Bioderma (0,5 %) paient à peine pour leur position : leur visibilité dépend presque entièrement de leur classement organique.
Le mouvement le plus marquant du rapport se produit entre juillet et septembre. La part payante de Vichy passe de 2,2 % en juillet à 26,5 % en août et à 27,1 % en septembre. Eucerin progresse également de façon continue depuis juillet, jusqu’à 15,2 %. La Roche-Posay, de son côté, suit une évolution irrégulière : elle passe de 6,4 % en mai à 9,4 % en juin, puis tombe à 4,4 % en juillet, sa valeur la plus basse. Ensuite, elle remonte jusqu’à son maximum de la période en septembre (13,6 %), soit la moitié de Vichy.
Au total, La Roche-Posay (40,1 %) et Vichy (39,5 %) concentrent la majeure partie des apparitions sponsorisées, loin devant Eucerin (15,6 %). CeraVe (4,2 %) et Bioderma (0,6 %) restent pratiquement en dehors des enchères.
Amazon et la bannière supérieure concentrent l’investissement
Cinq des six retailers à la plus forte part sponsorisée sont des sites Amazon, avec Amazon États-Unis (24,6 %) et Amazon Allemagne (18,9 %) loin devant les autres. En troisième position se trouve la pharmacie en ligne Atida Espagne (5,9 %), devant Amazon Italie, Amazon Espagne et Amazon France.
En termes de formats, la bannière supérieure représente 83,2 % de la publicité, contre 9,5 % pour l’annonce sponsorisée dans la liste de résultats et 7,3 % pour le module sponsorisé. La bataille pour la visibilité payante se joue tout en haut de la page, avant même que le consommateur n’atteigne les résultats.
Conclusion : La Roche-Posay domine le linéaire digital des sérums, mais chaque marché joue sa propre partition
De toutes les marques analysées, La Roche-Posay est celle qui occupe le plus d’espace sur le linéaire digital des sérums. Elle affiche le prix moyen le plus élevé des cinq marques (36,07 € en moyenne sur les six marchés analysés), l’assortiment le plus large (110 produits en moyenne) et plus de la moitié des apparitions dans le Top 10. Son cas montre qu’un positionnement dans la tranche de prix moyen élevée n’est pas incompatible avec une visibilité de premier plan, à condition de s’appuyer sur l’assortiment et sur un bon classement organique.
Pour autant, le linéaire digital des sérums est loin d’être figé. CeraVe conserve le prix moyen le plus bas dans les six pays et est la marque qui élargit le plus son assortiment sur la période, de 40 produits en mai à 53 en septembre. Vichy multiplie par 12 sa part payante en deux mois seulement. Et l’Allemagne, le marché qui concentre la visibilité, est aussi celui qui connaît la plus forte baisse de stock.
Dans une catégorie aussi fragmentée, connaître en temps réel le prix moyen, la disponibilité et la position de chaque marque chez chaque retailer permet de réagir à temps. Il devient alors possible d’ajuster les prix, de prioriser les marchés et de décider où investir en Retail Media et où la visibilité organique suffit.
—————————————————————————————————