Il prezzo medio del caffè a scaffale scende in 4 mercati europei su 6 tra Giugno e Settembre
In breve
Il prezzo medio cala in quattro dei sei mercati e la marca del distributore mantiene il proprio vantaggio di prezzo ovunque, tranne nei Paesi Bassi. Le marche dei produttori dominano lo scaffale per assortimento, ma riducono la pressione promozionale. Abbiamo confrontato 22 marche di caffè (5 del produttore e 17 del distributore) in Belgio, Spagna, Francia, Italia, Paesi Bassi e Regno Unito tra Giugno e Settembre 2026.
Il caffè sta attraversando uno dei suoi periodi più volatili. Secondo l’ultimo report sul mercato del caffè pubblicato dall’Organizzazione Internazionale del Caffè (ICO), dopo aver superato i 3 dollari per libbra alla fine del 2025, il suo prezzo di riferimento ha alternato cali e rialzi nel corso del 2026. Ad Agosto quotava l’11,5% in meno rispetto a un anno prima, ma era ancora lontano dallo stabilizzarsi.
Questa volatilità arriva sullo scaffale in ritardo e in modo disomogeneo a seconda del paese, del retailer e della marca. E arriva a un consumatore che da anni si rivolge alle marche del distributore per alleggerire il peso del costo della vita sul bilancio familiare. Secondo l’ultima analisi di Circana sul mercato europeo dei beni di largo consumo, la quota di mercato della marca del distributore ha raggiunto per la prima volta il 50% in Francia, Germania, Italia, Paesi Bassi, Spagna e Regno Unito.
In una categoria così quotidiana e così sensibile al prezzo come il caffè, lo scaffale, fisico e digitale, diventa un terreno di scontro tra le grandi marche dei produttori e le marche private dei retailer. Chi fa il prezzo? Chi occupa più spazio? Chi ricorre di più alla promozione?
In flipflow abbiamo confrontato Illy, Lavazza, L’Or, Nescafé e Starbucks con 17 marche del distributore dei principali retailer di sei mercati europei, a Giugno e Settembre 2026. Il risultato: uno scaffale in cui la stessa marca può avere il prezzo medio più basso in un paese e il più alto in un altro, e dove, in almeno un mercato, la marca del distributore costa già più di quella del produttore.
Cosa analizza il nostro studio sul caffè in Europa
Il report confronta 5 marche dei produttori (Illy, Lavazza, L’Or, Nescafé e Starbucks) con 17 linee a marca del distributore dei principali retailer di ciascun paese: Hacendado, Dia o Carrefour in Spagna; Tesco o Sainsbury’s nel Regno Unito; Conad ed Esselunga in Italia; Delhaize e Boni in Belgio; o Perla Rossa e Perla Superiore, di Albert Heijn, nei Paesi Bassi, tra le altre.
L’analisi osserva lo scaffale da quattro prospettive:
- Prezzo medio: per paese, per marca e confrontando marca del produttore e marca del distributore.
- Profondità di assortimento: numero di referenze listate per ciascuna marca.
- Pressione promozionale: percentuale di referenze in promozione.
- Mix di formati: capsule, macinato, grani, solubile e RTD (ready to drink), con il relativo prezzo normalizzato per unità.
Prezzo medio: i Paesi Bassi volano mentre gli altri mercati scendono
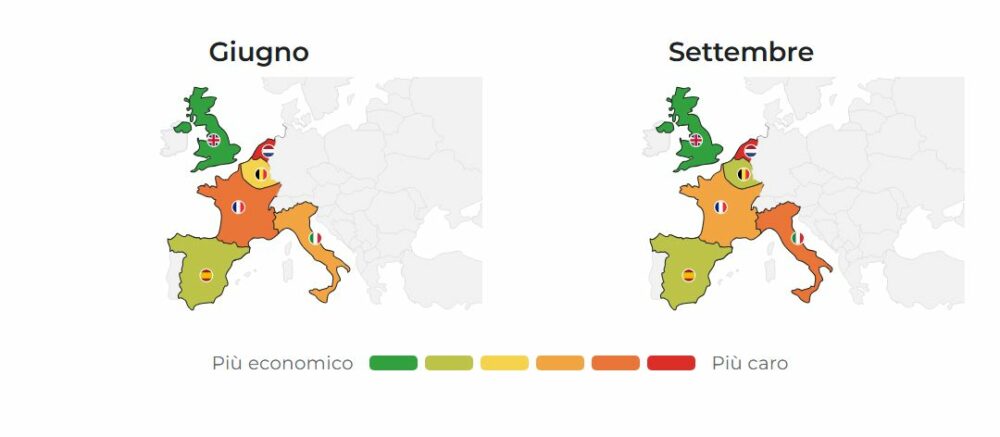
Il prezzo medio del caffè cala in quattro dei sei mercati tra Giugno e Settembre. I cali più marcati si registrano in Belgio (da 7,51 € a 5,60 €, il 25,4% in meno) e in Spagna (da 7,26 € a 5,60 €, il 22,9% in meno), seguiti da Regno Unito (–13,0%) e Francia (–7,7%).
Le eccezioni sono l’Italia, che sale dell’8,6% fino a 8,25 €, e soprattutto i Paesi Bassi, il mercato più caro in entrambe le rilevazioni, che passano da 9,76 € a 13,70 € (+40,4%). All’estremo opposto, il Regno Unito è il mercato più economico in entrambi i mesi (6,15 € a Giugno e 5,35 € a Settembre).
Lavazza registra il prezzo medio più alto e Starbucks il più basso, tranne nei Paesi Bassi
Tra le marche dei produttori, Lavazza ha il prezzo medio più alto in cinque dei sei paesi, con picchi di 15,45 € in Francia e 16,84 € in Italia a Settembre. L’eccezione sono i Paesi Bassi, dove L’Or arriva a 22,39 € e spiega in buona parte perché questo mercato sia il più caro dello studio.
All’estremo opposto, Starbucks ha il prezzo medio più basso in questi stessi cinque mercati, con un minimo di 3,42 € nel Regno Unito. Nei Paesi Bassi, però, rompe lo schema e si colloca nella fascia più alta (13,36 €).
Per una marca, questo conferma che non esiste un prezzo europeo. La stessa insegna può essere l’opzione più economica in un paese e una delle più care in un altro, in funzione dell’assortimento e dei formati listati da ciascun retailer, come accade a Starbucks nei Paesi Bassi. Per questo, una politica di prezzo europea uniforme non rispecchia la realtà dello scaffale.
Il divario con la marca del distributore: vantaggio in tutti i mercati tranne nei Paesi Bassi
Confrontare il prezzo medio dei due tipi di marca permette di misurare quanto paga in più l’acquirente scegliendo una marca del produttore in ciascun paese.
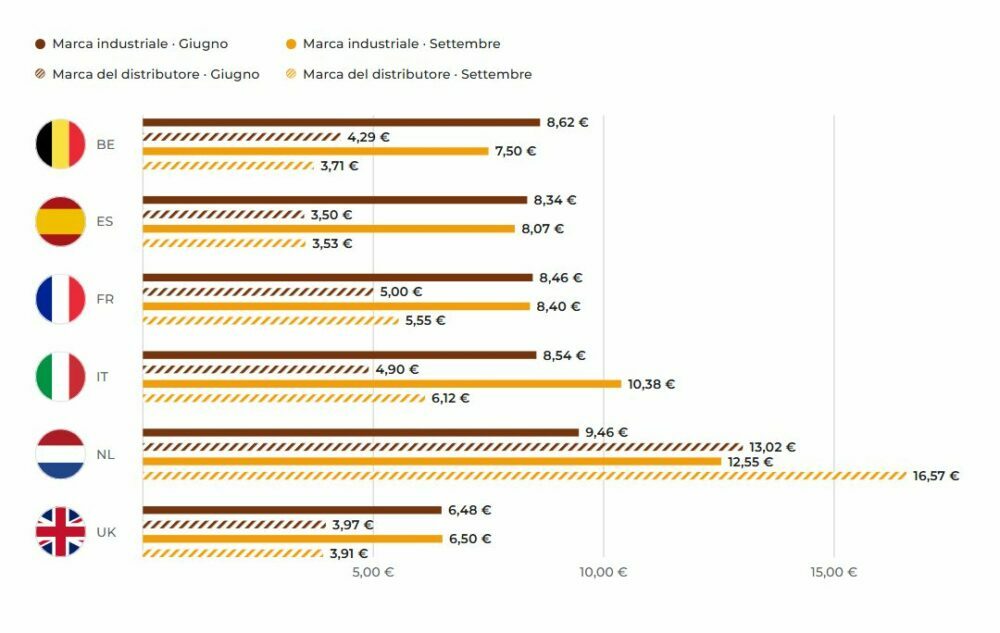
La Spagna è il mercato con il divario maggiore: a Settembre la marca del produttore costa in media 8,07 € contro i 3,53 € della marca del distributore, il 128% in più. Segue da vicino il Belgio, dove la marca del produttore costa il doppio di quella del distributore. In questi due mercati si trovano anche le marche del distributore più economiche di Settembre: Auchan in Spagna (1,38 €) e Boni in Belgio (2,02 €).
La Francia è il paese in cui la marca del distributore perde più terreno. Gli aumenti di Auchan (+11,0%) e Carrefour (+10,8%) riducono il divario da 3,46 € a Giugno a 2,85 € a Settembre: la marca del produttore passa dal costare il 69% in più al 51% in più.
I Paesi Bassi sono la grande eccezione: qui la marca del distributore è più cara di quella del produttore, con un divario negativo compreso tra il 24% e il 27% (16,57 € contro 12,55 € a Settembre). Le linee private di Albert Heijn, con Perla Rossa a 21,34 € (dato relativo a un unico punto vendita), si posizionano più vicino al caffè premium che all’alternativa di prezzo.
Per i team di pricing, la conclusione è chiara: il divario con la marca del distributore si muove più velocemente di quanto sembri. In Francia si è ridotto di 18 punti in un solo trimestre a causa dell’aumento delle linee private, senza che la marca del produttore abbia toccato i propri listini. Monitorare il prezzo del distributore è quindi importante quanto monitorare il proprio.
E poiché questo divario non è uguale in tutti i mercati, il prezzo del caffè si decide paese per paese.
Assortimento: le marche dei produttori dominano lo scaffale, ma la partita si gioca retailer per retailer
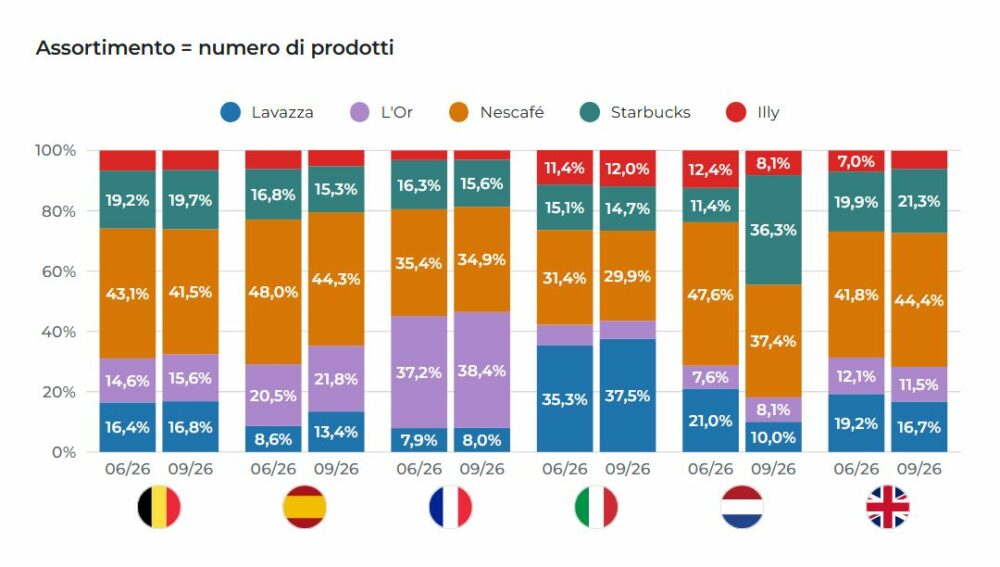
Le marche dei produttori superano quelle del distributore per numero di referenze in tutti e sei i paesi e in entrambe le rilevazioni. Nel complesso dei mercati, il loro assortimento passa da 3.526 (a Giugno) a 4.552 (a Settembre) referenze, mentre quello della marca del distributore resta praticamente stabile (da 1.029 a Giugno a 1.039 a Settembre).
Questa crescita si concentra quasi interamente in Francia, dove l’assortimento totale (marca del produttore e marca del distributore) raddoppia da 1.007 (Giugno) a 2.119 (Settembre) referenze, e la marca del produttore arriva a listare oltre otto volte i prodotti del distributore (1.896 contro 223). All’opposto, il Belgio riduce il proprio assortimento totale del 41%, da 1.150 a 676 referenze.
Nescafé guida quasi tutti gli scaffali
Nescafé è la marca del produttore con l’assortimento più ampio in quattro dei sei paesi (Belgio, Spagna, Paesi Bassi e Regno Unito), in linea con un portafoglio molto segmentato per formato e gusto. Le eccezioni sono la Francia, dove domina L’Or (da 305 a 729 referenze), e l’Italia, dove Lavazza è leader nel suo mercato d’origine (180 e 188 referenze). Illy mantiene l’assortimento più ridotto nella maggior parte dei mercati, coerentemente con un posizionamento più selettivo e premium.
Albert Heijn amplia; Delhaize, Esselunga e Ocado riducono
Per retailer, Albert Heijn registra la crescita maggiore: Starbucks passa da 11 a 97 referenze tra Giugno e Settembre, e Nescafé da 34 a 82. Negli altri prevale la tendenza opposta: Delhaize, Esselunga e Ocado riducono l’assortimento di tutte e cinque le marche dei produttori. Da Delhaize, ad esempio, Nescafé passa da 107 a 58 referenze.
In definitiva, l’assortimento si conquista e si perde in ogni singolo retailer. Mentre Delhaize, Esselunga e Ocado tagliano referenze di tutte le marche dei produttori, Albert Heijn le moltiplica. Per una marca, perdere metà delle referenze presso un retailer chiave riduce direttamente le opzioni d’acquisto del consumatore, anche se prezzo e promozione restano invariati. Individuare in tempo questi delisting permette di intervenire con il retailer prima che si traducano in perdita di vendite.
Inoltre, un assortimento più ampio non richiede più promozione: Nescafé mantiene la copertura di scaffale più ampia con la pressione promozionale più bassa della categoria.
Pressione promozionale: le marche dei produttori promuovono meno (tranne in Belgio)
A differenza dell’assortimento, la pressione promozionale cala tra Giugno e Settembre per quattro delle cinque marche dei produttori a livello europeo.
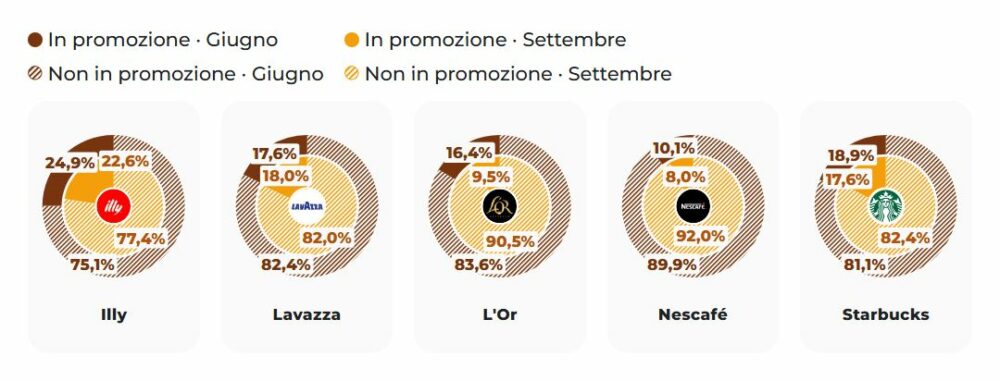
Illy, la più promossa; Nescafé, la meno promossa
Illy è la marca con la pressione promozionale più alta in entrambe le rilevazioni: il 24,9% delle sue referenze era in promozione a Giugno e il 22,6% a Settembre. Nescafé è sistematicamente la meno promossa (10,1% e 8,0%). Il contrasto è evidente: la marca con l’assortimento più ampio è anche quella che ricorre meno allo sconto, il che indica una strategia basata sulla disponibilità più che sul prezzo.
L’Or è la marca che riduce maggiormente l’attività promozionale (dal 16,4% al 9,5%), mentre Lavazza è l’unica in aumento, seppur di poco (dal 17,6% al 18,0%).
Paesi Bassi, il mercato più volatile; Belgio, controcorrente
I Paesi Bassi concentrano l’attività promozionale più alta e più volatile del report. A Giugno, quattro delle cinque marche dei produttori avevano oltre il 44% delle referenze in promozione. A Settembre il calo è drastico: Illy passa dal 45,8% allo 0% e Lavazza dal 46,3% al 15,6%. La Francia, invece, è il mercato più contenuto: nessuna marca supera il 15%.
Il Belgio va controcorrente. Tutte le marche dei produttori tranne Nescafé raddoppiano di fatto la propria pressione promozionale: Lavazza passa dal 17,3% al 43,9%, mentre Starbucks e Illy raggiungono il 29,7%. Ciò coincide con il forte taglio dell’assortimento nel paese: meno referenze a scaffale, ma più spinte dalla promozione.
Conad, Auchan e Carrefour, le marche del distributore più promozionali
Tra le marche del distributore, Conad (Italia) mantiene la pressione promozionale più alta dello studio: il 65,9% delle sue referenze era in promozione a Settembre. Seguono Auchan in Spagna (45,5%) e Carrefour in Francia (38,6%). All’opposto, Hacendado scende dal 39,6% al 6,2%, un’oscillazione più compatibile con campagne puntuali che con un cambio di strategia.
Per la marca del produttore, la promozione del distributore conta quanto la propria: una campagna aggressiva della marca del distributore amplia di colpo il divario di prezzo percepito dall’acquirente, anche se i listini della marca del produttore non sono cambiati.
Formati: domina la capsula, tranne nel Regno Unito e nei Paesi Bassi
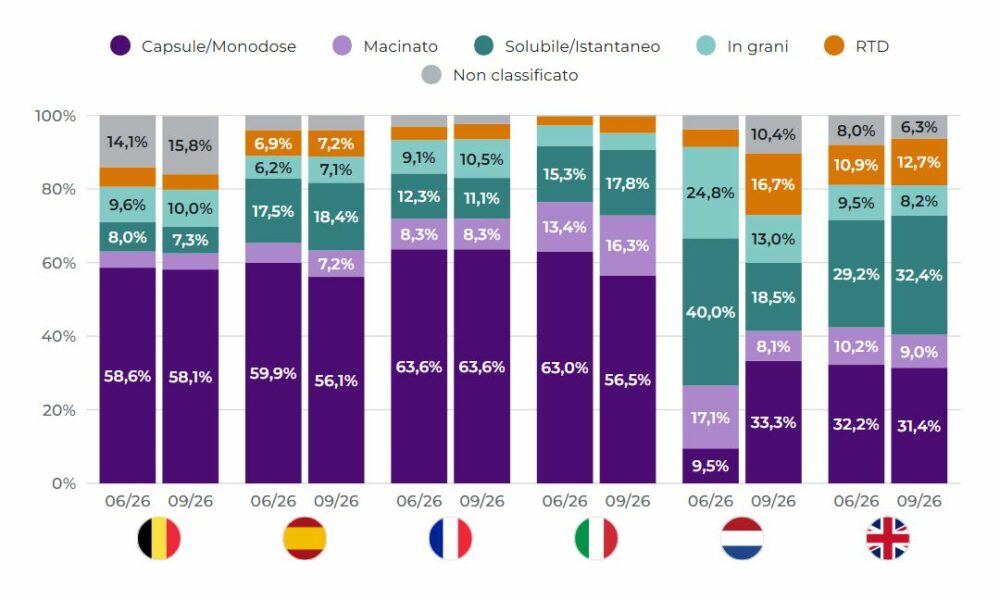
La capsula è il formato dominante dello scaffale europeo. A Settembre è il primo formato dell’assortimento delle marche dei produttori in cinque dei sei mercati, con quote comprese tra il 56% e il 64% in Belgio, Spagna, Francia e Italia. La Francia è il paese più orientato alla capsula (63,6% in entrambe le rilevazioni).
Le due eccezioni sono il Regno Unito, dove il solubile arriva a superare la capsula a Settembre (32,4% contro 31,4%) e l’RTD (ready to drink) raggiunge il 12,7%, e i Paesi Bassi, il mercato più mutevole: la capsula passa da appena il 9,5% dell’assortimento delle marche dei produttori a Giugno al 33,3% a Settembre, mentre il solubile scende dal 40,0% al 18,5%.
A ogni marca la sua specialità
- Nescafé domina il solubile (da 512 a 679 referenze) ed è, insieme a L’Or, la marca con più capsule (884 e 799 referenze a Settembre).
- L’Or punta in prevalenza sulla capsula, circa il 70% del suo assortimento.
- Starbucks è leader nel caffè pronto da bere (da 136 a 215 referenze RTD), davanti a Nescafé.
- Lavazza è la più tradizionale: il suo assortimento di macinato e grani (da 308 a 411 referenze) supera quello delle capsule.
- Illy mantiene un portafoglio più contenuto e ripartito tra capsule, macinato e grani.
Normalizzando il prezzo per unità, Illy segna il tetto e Nescafé il pavimento. La capsula Illy costa tra 0,48 e 0,50 €, contro gli 0,33-0,38 € di Nescafé, un prezzo coerente con la strategia di ampia copertura di quest’ultima.
In sintesi, il formato ridefinisce la concorrenza. Nel Regno Unito e nei Paesi Bassi la partita si gioca anche su solubile e RTD, non solo sulle capsule, e replicare il mix di un mercato in un altro può lasciare la marca fuori da ciò che il consumatore acquista davvero.
Conclusione: Nescafé, la marca più presente sullo scaffale europeo del caffè
Tra tutte le marche analizzate, Nescafé è quella che occupa più spazio a scaffale. È la marca del produttore con l’assortimento più ampio in quattro dei sei paesi (Belgio, Spagna, Paesi Bassi e Regno Unito), guida il solubile con 679 referenze ed è la marca con più capsule, con 884 referenze a Settembre.
Il suo caso dimostra che la presenza non dipende dalla promozione: Nescafé è anche la marca che ricorre meno allo sconto, con appena l’8,0% delle referenze in promozione a Settembre. La sua strategia si basa sull’essere disponibile in tutti i formati e in tutti i mercati, non sulla competizione di prezzo.
Tuttavia, la sua leadership non è assoluta. In Francia domina L’Or e in Italia Lavazza, e presso retailer come Delhaize il suo assortimento si è quasi dimezzato in un solo trimestre. In uno scaffale così frammentato e mutevole, anche la marca più presente deve sapere in ogni momento dove guadagna e dove perde spazio rispetto ai concorrenti e alla marca del distributore.
—————————————————————————————————